【FX自動売買開発ログ #31】利確を4.5ATRから6ATRに伸ばしただけで、両年の成績が底上げされた話
 solo-ai-app.com
前回のおさらい
前回、2024年・2025年の両方で通用する「Dual-Year Core v1」という4理論均等配分モデルが完成しましたが、2024年+90.0%・2025年+72.1%と、目標にしていた両年+300〜500%にはまだ遠い結果でした。診断の結論は、資金管理をどれだけ工夫しても伸びしろは小さく、新しい独立した収益源が必要だ、というものです。今回は、その「次にやるべきこと」の優先順位付けから始まり、実際に出口戦略(利確・損切り・保有時間)を全面的に見直した記録です。
まず、やることの優先順位を決める
新しい収益源を探すにあたって、候補は山のように挙がっていました。日足・4時間足・1時間足を組み込む上位足の階層構造、保有時間を30分から翌日までに階層化する出口戦略の再設計、直近成績ではなく市場構造(シグナルの一致数やブレイク幅、スプレッドの大きさ)に基づいたポジションサイズの決め方、コア・サテライト型のポートフォリオ構造、そして2024年・2025年を全部見て最良モデルを選ぶと必ず過剰適合が混じるため、Walk-forwardや月抜き検証といった、より厳密な検証設計を導入すること。
これだけの候補を並べた上で、優先順位が整理されました。1にATRベースでリスクを一定化するポジションサイズ、2に出口・保有期間の全面探索、3に失敗ブレイク戦略、4に上位足レジーム、5にロングとショートを独立させたポートフォリオ、6にコア・サテライト構造、7にWalk-forwardと月抜き検証、8にティックデータでの最終約定確認、という並びです。理由は明快で、出口戦略の見直しは既存のエントリー理論そのものを壊すことなく、収益とドローダウンの両方を改善できる可能性が最も高い部分だからです。
ここで運用方針にも一つ追加が入りました。「300%を達成できるなら、最大DDは30%まで許容してよい」という判断です。これまでのDD20%という制約を緩め、より攻めた出口設計を試せる余地が広がりました。
出口戦略を全面的に見直す(第6ラウンド)
最大保有時間・損切り幅・利確幅の組み合わせを、DD30%以内という新しい制約のもとで再探索しました。対象は、これまで築いてきた4つの収益エンジン(セッション引継ぎロング・96本高値ブレイク・32本高値ブレイク・低ボラ後ブレイクショート)を均等配分したポートフォリオです。
最良条件は、最大保有4時間・損切り2.0ATR・利確6.0ATR・合成レバレッジ30倍というものでした。
| 年 | 年間収益 | 100万円→ | 最大DD |
|---|---|---|---|
| 2024年 | +140.7% | 240.7万円 | 29.1% |
| 2025年 | +135.2% | 235.2万円 | 22.7% |
これまでの二年共通モデル(2024年+90.0%・2025年+72.1%、利確4.5ATR)から、明確な改善です。利確幅を4.5ATRから6ATRに伸ばしただけで、特に2025年側の利益が大きく底上げされました。
平均保有時間を確認すると、2024年は約189分(3時間9分)、2025年は約193分(3時間13分)でした。最大保有は4時間に設定していますが、実際には損切りか利確のどちらかに先に到達する取引が多いため、平均するとおよそ3時間強に落ち着いています。数分単位のスキャルピングではなく、数時間単位のデイトレードという位置づけがここで明確になりました。日をまたぐ保有も基本的にありません。
利確幅を細かく比較すると、次のような傾向が見えました。
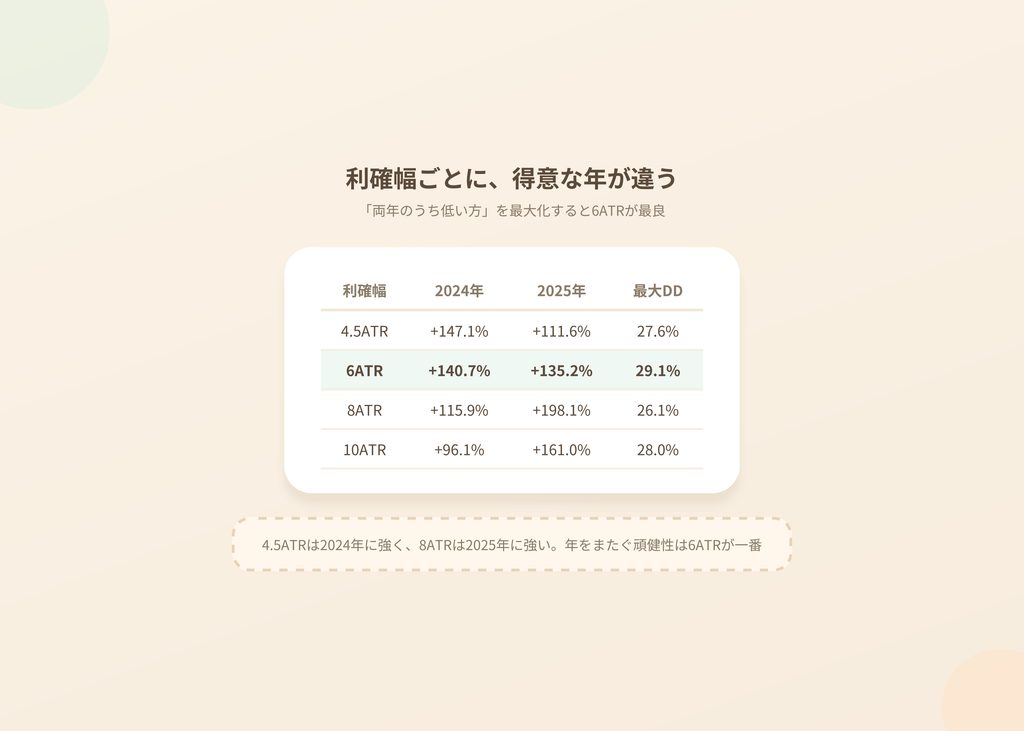
| 利確幅 | 2024年収益 | 2025年収益 | 最大DD |
|---|---|---|---|
| 4.5ATR | +147.1% | +111.6% | 27.6% |
| 6ATR | +140.7% | +135.2% | 29.1% |
| 8ATR | +115.9% | +198.1% | 26.1% |
| 10ATR | +96.1% | +161.0% | 28.0% |
4.5ATRは2024年に強く、8ATRは2025年に強い、という具合に年ごとの得意不得意がはっきり分かれています。ただし「両年のうち低い方の成績を最大化する」という基準で見ると、6ATRが最も安定していました(最低年収益で比較すると、4.5ATRは+111.6%、6ATRは+135.2%、8ATRは+115.9%、10ATRは+96.1%)。片方の年だけで見れば他の利確幅の方が良いケースもありますが、「どちらの年でも崩れない」という頑健性の観点では6ATRに軍配が上がる、という判断です。
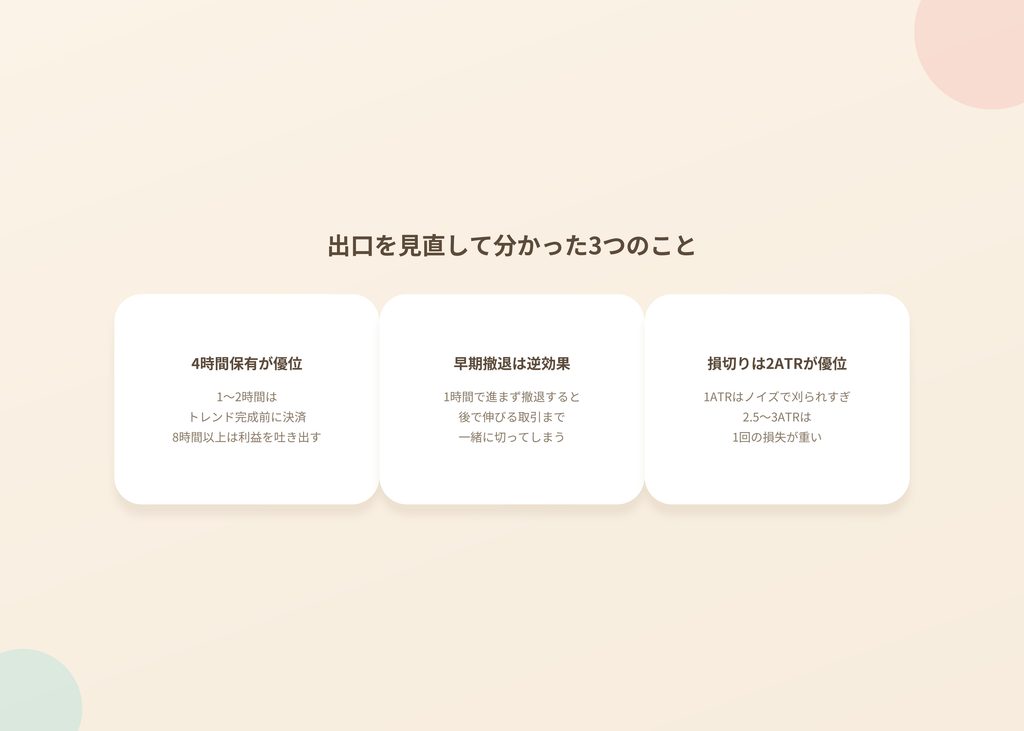
出口を見直す中で見えてきたのは、次の3点です。
まず、最大保有時間は4時間が優位だったこと。1時間・2時間・8時間・16時間といった候補も比較しましたが、上位の結果はことごとく4時間に集中しました。1〜2時間ではトレンドが完成する前に決済してしまい、8時間以上では逆に利益を吐き出してしまう。4時間前後というのは、セッション中の値動きをちょうど取り切れる長さだったようです。
次に、早期撤退はむしろ逆効果だったこと。「エントリーから1時間経過して0.35ATR以上進んでいなければ撤退する」というルールも試しましたが、最上位のモデルには残りませんでした。動き出しが遅いものの、その後大きく伸びる取引まで一緒に切り捨ててしまうためです。
最後に、損切りは2ATRが優位だったこと。1ATRではただのノイズで刈られすぎ、2.5〜3ATRでは1回あたりの損失が重くなりすぎました。結果として、損切り2ATR・利確6ATR・最大保有4時間という、およそ損益比1対3の設計が、二年共通の中心的な形として固まりました。
この構成は「Dual-Year Core v2」として保存されています。エントリー層は変わらず4理論の均等配分、出口層は損切り2ATR・利確6ATR・最大保有4時間(平均保有約3時間10分)、資金管理層は合成レバレッジ30倍で最大DDは約29%。バックテスト成績は2024年→240.7万円、2025年→235.2万円です。
それでも、まだ目標の1.7倍足りない
出口の見直しだけで大きく前進しましたが、目標である「両年+300%・DD30%以内」にはまだ届いていません。現状の最低年収益はおよそ+135%で、100万円を基準にすると目標の400万円台に対して、現在はおよそ235〜241万円です。ここから目標に届かせるには、まだ約1.7倍のエッジを積み増す必要がある、という現在地の確認になりました。
次に検証すべきこととして、戦略ごとに出口を変える(セッション引継ぎは4時間・6ATR、96本ブレイクは8〜12時間・8ATRといった具合にエンジン別に最適化する)、戦略ごとの配分比率を均等ではなく最適化する、利確に到達した時点で全決済せず半分だけ確定して残りをトレーリングする、複数理論が同時に一致した高品質な取引にだけ追加レバレッジをかける、そしてロング側が不調なときの独立した収益源としてショートエンジンを増やす、という5つの方向性が挙げられました。
短い保有時間も試してみる(第7ラウンド)
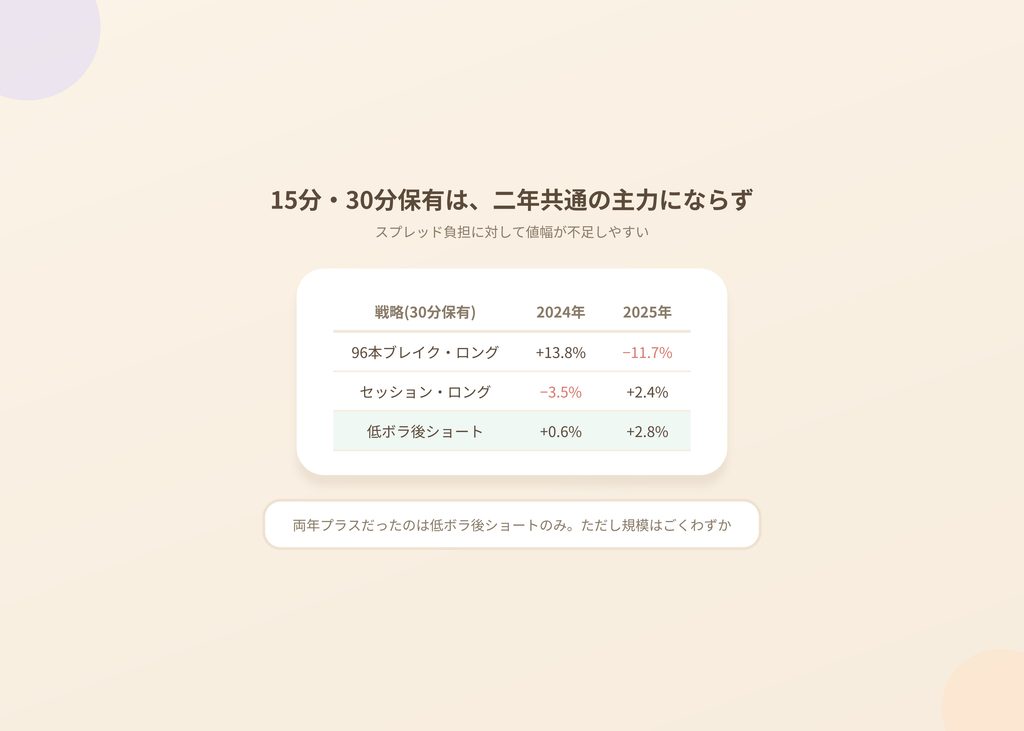
続けて、15分・30分といった短い保有時間も検証してみることになりました。結論から言うと、短期保有は単独のエンジンとしては一部プラスになったものの、二年共通の主力にはなりませんでした。保有時間を短くすると取引回数自体は増えるものの、スプレッドの負担に対して値幅が不足し、2024年か2025年のどちらかでマイナスになりやすい、という構造が見えてきました。
30分保有でDD30%以内の最良条件を戦略ごとに抽出した結果は次の通りです。
| 戦略 | 2024年 | 2025年 | 最大DD | 平均保有 |
|---|---|---|---|---|
| 96本ブレイク・ロング | +13.8% | −11.7% | 19.4% | 約30分 |
| セッション・ロング | −3.5% | +2.4% | 21.6% | 約28分 |
| 低ボラ後ショート | +0.6% | +2.8% | 14.1% | 約17〜18分 |
30分保有で両年ともプラスになったのは、低ボラ後ショートだけでした。しかも収益自体は+0.6%・+2.8%とごくわずかで、主力になるような規模ではありません。96本ブレイク・ロングは2024年こそ+13.8%と強いものの、2025年は−11.7%と大きく崩れており、年をまたぐと期待できない、という結果です。短い時間軸で値幅を取りにいくアプローチは、少なくとも今回の理論群との相性はあまり良くなかった、ということになります。
次回予告
次回は、エンジンごとに出口を最適化する取り組みと、均等配分ではない資金配分の探索、そして複数理論が同時に一致した高品質な取引だけにレバレッジを上乗せする「同時一致ボーナス」の検証に進みます。ここが、目標である+300%へ近づくための本命の一手になりそうです。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。