【FX自動売買開発ログ #32】レバレッジ「30倍」は勘違いだった。25倍が日本の上限という基本に立ち返った話
 solo-ai-app.com
前回のおさらい
前回、出口戦略(損切り・利確・保有時間)を全面的に見直し、「Dual-Year Core v2」(損切り2ATR・利確6ATR・最大保有4時間)が2024年+140.7%・2025年+135.2%まで到達しました。目標である両年+300%にはまだ1.7倍ほど足りない、というのが現在地でした。今回は、エンジンごとに出口を最適化する試み、そして途中で発覚した根本的な前提の勘違いから始まります。
エンジンごとに出口を変えてみる
これまでは4つの収益エンジン(セッション引継ぎロング・32本ブレイク・96本ブレイク・低ボラ後ショート)すべてに同じ出口(損切り2ATR・利確6ATR・最大保有4時間)を使っていました。今回は、戦略ごとに最も相性の良い出口を個別に探索しました。
32本高値ブレイクは、最大保有8時間・損切り2.5ATR・利確8ATRという、これまでより長めの保有が最良でした(2024年+86.6%・2025年+101.9%、平均保有はおよそ5時間強)。96本高値ブレイクは4時間出口のままが最適(2024年+99.5%・2025年+70.2%、平均保有約2時間55分)。セッション引継ぎロングは最大保有8時間・損切り1ATRとタイトにしつつ利確8ATRまで伸ばす設計が良く(2024年+20.8%・2025年+59.1%)、保有時間の中央値はわずか45分ながら、伸びる取引だけ長時間残るという構造でした。低ボラ後ブレイクショートは損切り0.75ATRと最も狭く、利確8ATRまで伸ばす形で、平均保有は1時間半弱と最も短くなりました(2024年+51.5%・2025年+69.7%)。
これらの最良出口を使い、配分を再探索したところ、32本ブレイク40%・96本ブレイク40%・セッションロング10%・低ボラ後ショート10%という配分が最良になりました。結果は2024年+88.2%・2025年+90.8%・最大DD15〜16%です。ドローダウンはかなり低くなりましたが、収益では前回の共通出口モデル(2024年+140.7%・2025年+135.2%・DD29.1%)に負けています。ここで、収益を追う「攻撃型」(共通出口)とリスクを抑える「安定型」(エンジン別出口)という、性質の異なる2つの有力モデルが並ぶことになりました。300%を目指すなら、攻撃型を基盤にする方が合理的、という判断で先へ進みます。
「30倍」は勘違いだった
ここで、これまでの検討全体に関わる重要な訂正が入りました。ここまでの検証でレバレッジ30倍を前提に計算していた部分がありましたが、日本の個人向け店頭FXは、法律上グロスレバレッジの上限が25倍だという指摘です。取引額の4%以上の証拠金が必要という規制がある以上、25倍が実運用可能な上限になります。これまで出ていた「30」という数字には、今後の許容基準として使う「最大DD30%」と、実運用不可能な「レバレッジ30倍」が混ざってしまっていた、という整理でした。
これは地味ながら、これまでの検討の土台に関わる訂正です。以後は、口座全体のグロスレバレッジ上限を25倍、最大DD許容を30%として、複数戦略を組み合わせる場合も、各戦略が個別に25倍を使うのではなく、合計した口座全体で25倍以内に収める、というルールに統一されました。
攻撃型モデルのレバレッジを30倍から25倍へ修正しただけで、結果は2024年+113.3%(213.3万円)・2025年+110.2%(210.2万円)、最大DDは2024年24.7%・2025年19.1%となりました。これが「Dual-Year Aggressive Core v2.1」として、実運用可能な条件に近い正式な攻撃型基準に定められました。
25倍の枠内で、配分を最適化する(第8ラウンド)
レバレッジの上限が25倍に確定したことで、次はその枠内でどう配分すれば最も効率が良いかを探る段階に入りました。
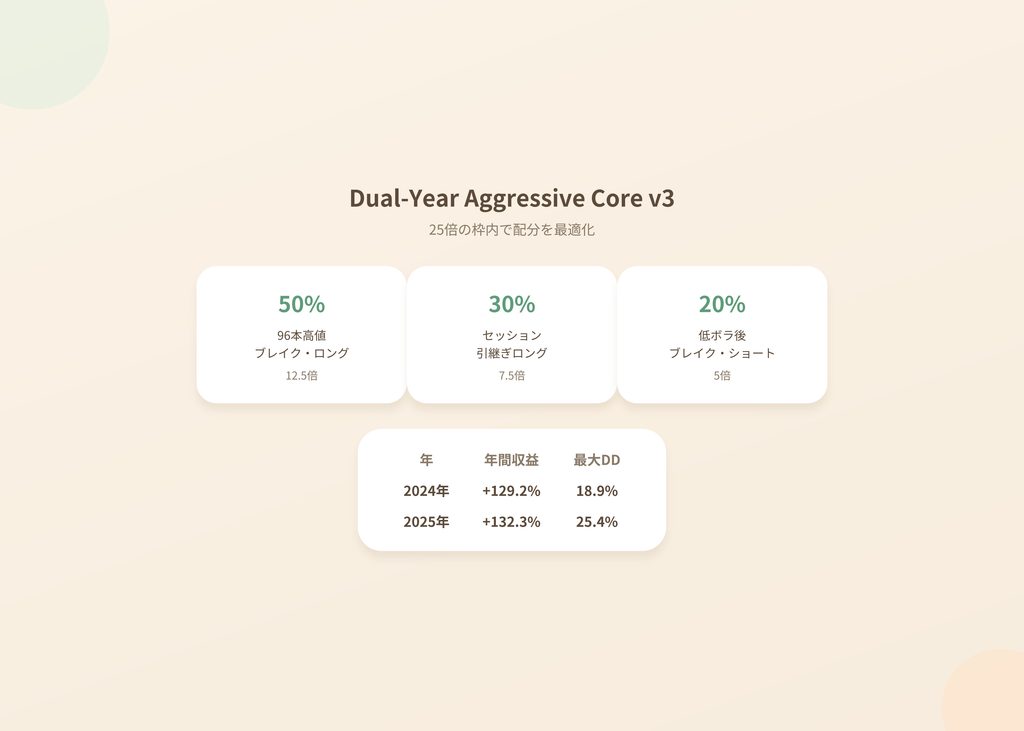
最終的に見つかった最良配分は、96本高値ブレイク・ロング50%・セッション引継ぎロング30%・低ボラ後ブレイクショート20%というものです。実質的なレバレッジ配分に直すと、96本ブレイクに12.5倍・セッションロングに7.5倍・低ボラ後ショートに5倍で、合計ちょうど25倍です。
| 年 | 年間収益 | 100万円→ | 最大DD |
|---|---|---|---|
| 2024年 | +129.2% | 229.2万円 | 18.9% |
| 2025年 | +132.3% | 232.3万円 | 25.4% |
均等配分の25倍モデル(2024年+113.9%・2025年+110.9%)から、明確な改善です。平均保有時間は2024年・2025年ともにおよそ2時間44分で、現時点の攻撃型はかなり明確な「数時間デイトレード型」だと言えます。
出口方式についても、固定利確・3ATRで半分利確してから残りを2ATRでトレーリングする方式、を比較しましたが、主力4戦略ではすべて固定利確が選ばれました。部分利確やトレーリングは勝率や損益の滑らかさを改善することはあっても、大きく伸びる取引の利益まで途中で減らしてしまい、二年共通の収益はむしろ下がる、という結果です。
失敗ブレイク戦略(高値・安値をブレイクしたように見えて、すぐに反対方向へ戻る動きを狙う逆張り)も追加で検証しましたが、一部の年・出口方式ではプラスになるものの、2024年・2025年の両方で安定してプラスになる組み合わせは見つかりませんでした。理論そのものを捨てる必要はないものの、現在の単純な定義では弱く、ブレイク幅やヒゲの長さ、出来高、時間帯などの条件を加えないと機能しなさそうだ、という保留の形になっています。
「複数シグナルの一致」は、むしろ逆効果だった
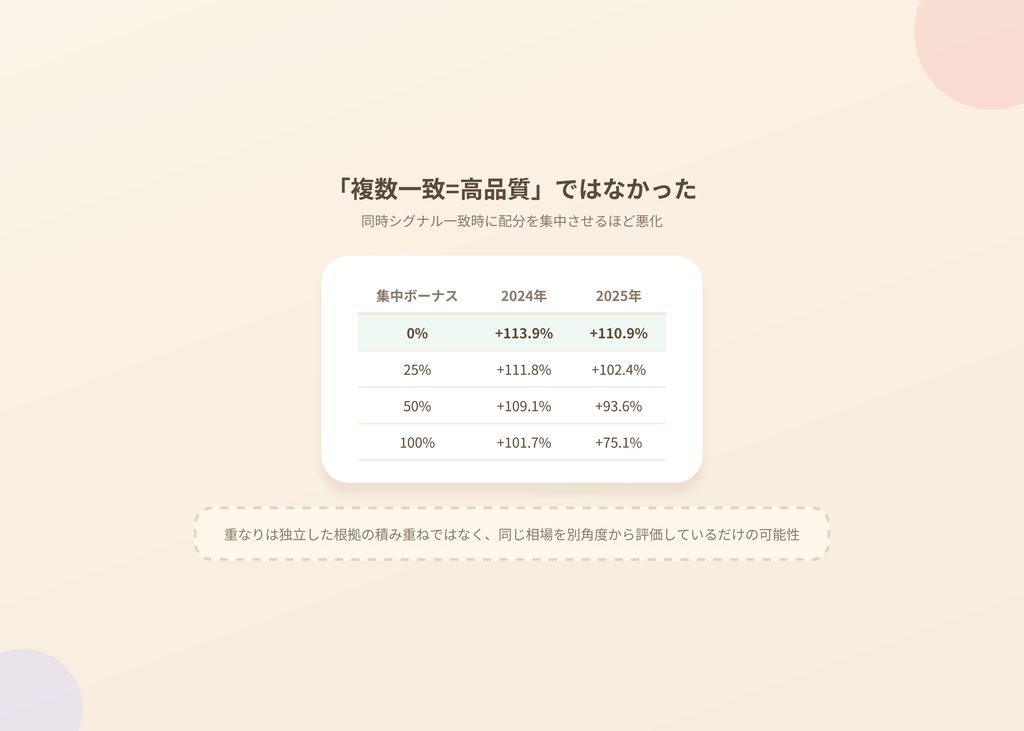
複数の戦略が同じタイミングで発火した場合に、その戦略へ配分を集中させる「同時シグナル一致ボーナス」という仕組みも試しました。
| 集中ボーナス | 2024年 | 2025年 | 最大DD |
|---|---|---|---|
| 0% | +113.9% | +110.9% | 24.6% |
| 25% | +111.8% | +102.4% | 27.8% |
| 50% | +109.1% | +93.6% | 30.8% |
| 75% | +105.7% | +84.4% | 33.8% |
| 100% | +101.7% | +75.1% | 36.7% |
集中させればさせるほど、成績は悪化しました。複数のシグナルが重なる場面は一見「高品質」に見えますが、実際には同じ相場状況を複数の理論が別々の角度から評価しているだけで、独立した根拠が積み重なっているわけではない可能性が高い、という解釈です。過去にも似た検証(理論の一致数が多いほど良いとは限らない)がありましたが、ここでも同じ構造が繰り返し確認された形になりました。今後は、同時一致を理由にレバレッジを増やさない、という方針が固まっています。
また、32本ブレイクが最終配分から外れた理由も明確になりました。単独では優位性があるものの、96本ブレイクとの相関が高く、両方を持つと同じ上昇局面へロング配分が重複してしまいます。25倍という限られた枠の中では、短期の32本と長めの96本を両方持つより、96本へ配分を集中させた方が二年共通の成績は良くなる、ということです。32本ブレイクは不要というより、96本のシグナルが出ていないときだけ使う「補欠」に近い位置づけになりました。
この構成は「Dual-Year Aggressive Core v3」として正式に記録されています。エントリーは96本ブレイク50%・セッションロング30%・低ボラ後ショート20%、出口は損切り2ATR・利確6ATR・最大保有4時間(部分利確・トレーリングなし)、リスクは口座全体で最大25倍・DD許容30%。成績は2024年→229.2万円、2025年→232.3万円です。
ポジションを持っていない時間が、実は7割以上ある
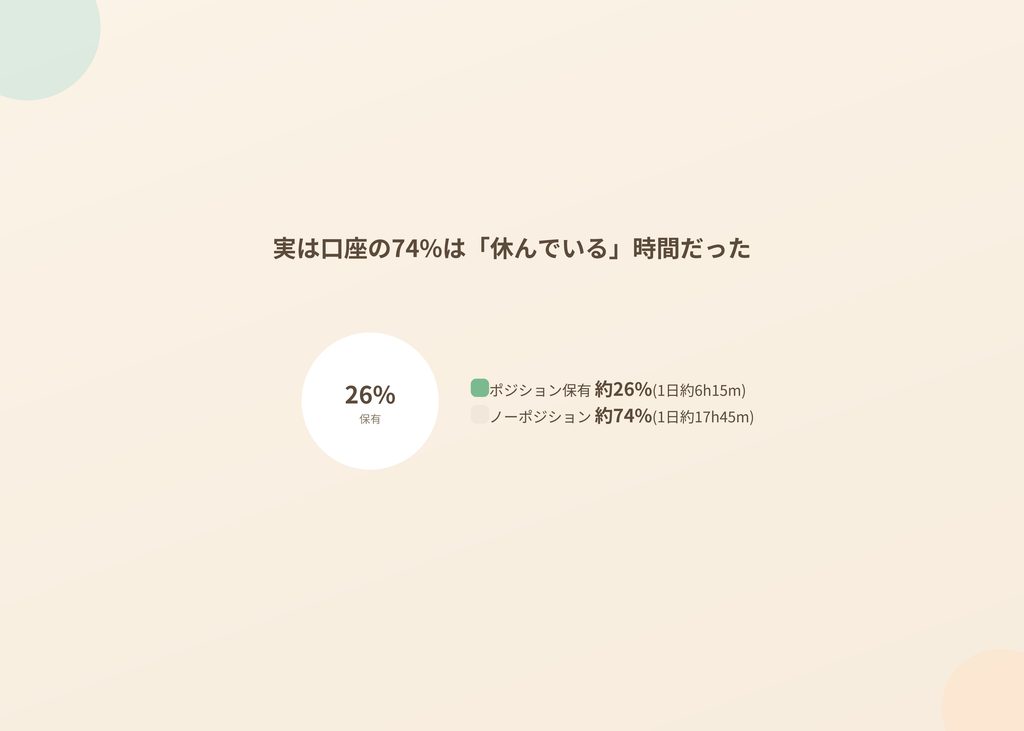
ここで話題になったのが、「今、ポジションを持っていない時間はどれくらいあるのか」という質問でした。集計してみると、ポジション保有はおよそ26%、ノーポジションはおよそ74%という結果でした。24時間換算では、保有が1日あたり約6時間15分、ノーポジションが約17時間45分です。1日を通して一度もポジションを持たない日も、2024年で約27.8%、2025年で約23.4%ありました。
これは重要な意味を持っています。平均保有時間は約2時間44分ですが、口座全体では約4分の1しか稼働していません。つまり、既存のポジションと重ならない時間帯に、独立した収益エンジンを追加できる余地がかなり大きく残っている、ということです。空いている可能性が高い時間帯として、東京時間のレンジ・反転、ロンドン開始前、NY後半、下落局面のショート、短期の平均回帰などが候補に挙がりました。
さらに、現在のロング・ショートの比率も確認されました。攻撃型v3は、口座全体25倍のうち、ロング側が20倍(96本ブレイク12.5倍+セッションロング7.5倍)、ショート側が5倍(低ボラ後ショート)と、かなりロングに偏っています。基本的には上昇トレンドを取りに行き、低ボラ後の下抜けだけをショートで拾う、という構造です。ショート戦略はまだ1系統しかないため、チャンスを増やすなら、ロング系の類似戦略を増やすより、今のショートと相関の低い新しいショート戦略を追加する方が合理的だ、という方向性が固まりました。候補として、NY開始後の失敗ブレイクショート、東京高値否定後のショート、急落継続ショート、上位足下降中の戻り売り、ロング不在の時間帯だけ動く短期ショートが挙げられています。
次回予告
次回は、この「ノーポジション時間」を埋めるための第一弾として、既存の攻撃型v3がポジションを持っていない時間帯だけで動く、新しいショート戦略の検証に入ります。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。