【FX自動売買開発ログ #33】新しい仕組みを4連続で試して、全部Core v3に負けた話
 solo-ai-app.com
前回のおさらい
前回、攻撃型モデル「Dual-Year Aggressive Core v3」がほぼ固まり、その一方でポジションを持っていない時間が全体の74%もあることが分かりました。今回は、この空いている時間を埋めるショート戦略から始まり、フィルターの追加・再エントリー・保有延長と、Core v3を上回ろうとする4つの試みを行った記録です。結論から言うと、そのすべてがCore v3を超えられませんでした。ただし、この「負け続けた記録」自体が、Core v3がどれだけ完成度の高いモデルかを裏付ける材料になっています。
ノーポジ時間限定のショートを試す(第9ラウンド)
まず、Core v3がポジションを持っていない時間帯だけで動く新しいショート戦略を探しました。両年でプラスだったのは2つです。96本高値の失敗ブレイクショート(最大保有4時間・損切り0.75ATR・利確2ATR、2024年PF1.23・2025年PF1.17、平均保有は2024年約62分・2025年約45分)と、NY時間の上昇否定ショート(最大保有4時間・損切り0.75ATR・利確4.5ATR、2024年PF1.15・2025年PF1.14、平均保有は2024年約111分・2025年約95分)です。どちらもCore v3がポジションを持っていないときだけエントリーする設計です。
このうち失敗96本ショートを既存Core v3の10%に割り当てて統合したところ、2024年+119.6%・2025年+121.1%・最大DD17.7%/22.9%という結果になりました。従来のCore v3(2024年+129.2%・2025年+132.3%・DD18.9%/25.4%)と比べると、収益は約10ポイント下がった一方でDDは2〜3ポイント改善しています。つまりこの新ショートは、収益を増やすエンジンではなく、ドローダウンを抑えるヘッジとして機能する、という位置づけです。
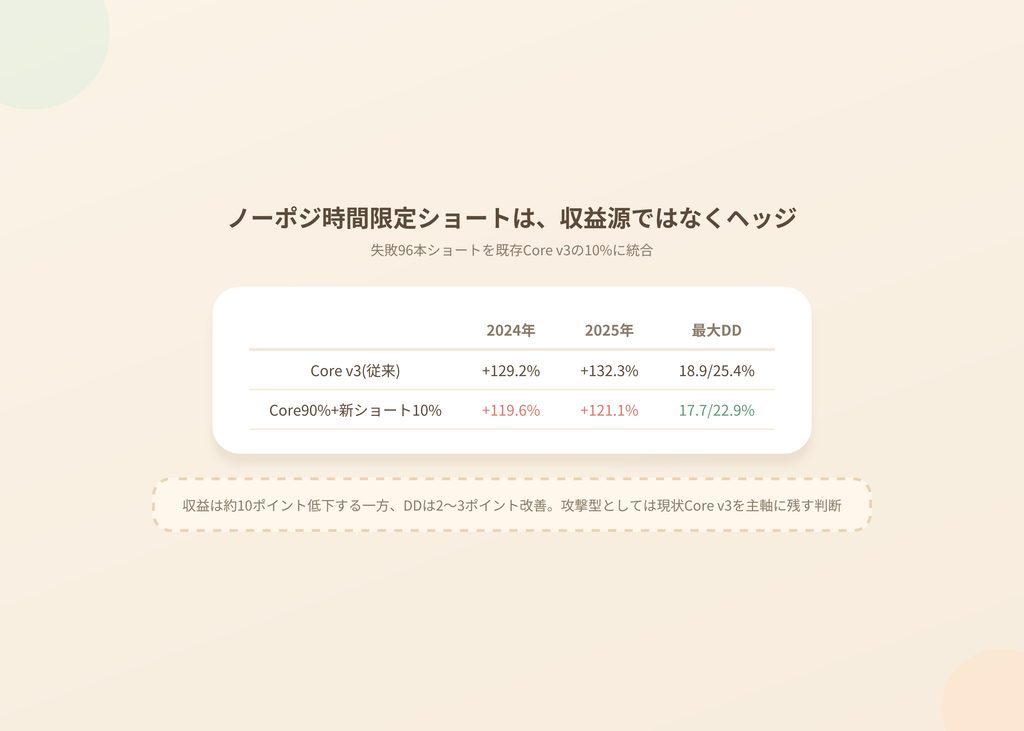
 配分をさらに20%・30%・40%と増やすほどDDは下がりますが収益も下がる一方で、300%を目指す攻撃型としては、現時点ではCore v3を主軸のまま残す方が合理的だという判断になりました。新ショートは常時組み込むのではなく、日足が下降トレンドのときだけ・Core側のロングが不調な期間だけ、といった限定的な使い方の候補として保留されています。
レジーム系のフィルターを一通り試す(第10ラウンド)
続けて、Core v3を固定したまま、上位足のトレンド方向・曜日・ボラティリティ・スプレッドといった条件でエントリーを絞るフィルターを一通り検証しました。結論は明快で、今回試したフィルターの中に、両年でCore v3の収益を上回るものは一つもありませんでした。
上位足(96本・384本移動平均)の傾きが両方プラスのときだけロングを許可する条件では、2024年+45.1%・2025年+54.2%・最大DD12.7%/16.4%と、DDは大きく下がるものの利益も大きく落ちました。下降局面でも一時的な反発をブレイクやセッションロングが拾えていたため、フィルターで取引ごと除外しすぎてしまったのが原因です。金曜日を除外する条件では2025年は改善したものの2024年は悪化し、月曜日を除外する条件は両年とも悪化しました。金曜日の役割が年によって違う、というのはこれまでも繰り返し出てきたパターンです。スプレッド上位10%の時間帯を除外する条件、ATR上位10〜20%の高ボラティリティを避ける条件も、いずれも悪化しました。高スプレッド・高ボラの時間帯には大きなトレンドやブレイクも同時に発生しやすいため、一律で除外すると肝心の利益機会まで失ってしまう、ということです。ここから導かれた方針は、「高ボラだから取引しない」のではなく「高ボラでは損切り幅に応じて建玉量を調整する」方が合理的だ、というものでした。
なお、この第10ラウンドでは複数戦略が同日に発生した場合の集計方法を一部変更しているため、フィルターなしの数値がこれまでの正式なCore v3の数値と直接比較できない、という技術的な注意点も添えられています。あくまでフィルター同士の相対比較として扱い、正式なCore v3の成績自体は変更されていません。
再エントリーと保有延長を試す(第11ラウンド)
三つ目の試みは、96本ブレイク後の再エントリー、利益中の保有延長、96本が出ていないときの32本ブレイク補完といった、取引機会を増やす方向のアイデアでした。ここでも結論は同じで、追加した機能はどれもCore v3を上回りませんでした。
96本ブレイク不在時に32本ブレイクを補完する条件では、ノーポジ時間が約74%から約65%まで減った一方、年間収益は2024年+102.7%・2025年+100.1%と、従来のCore v3よりおよそ30ポイント低下しました。取引機会は増えたものの、追加された32本ブレイクの平均的な質がCore v3の主力理論より劣っていた、ということです。4時間の保有終了時点で含み益が出ている場合にさらに2時間延長する条件も試しましたが、結果は2024年+86.1%・2025年+69.6%とむしろ悪化しました。利益が乗っている取引をさらに引っ張っても、最終的には利益を吐き出すケースの方が多く、4時間という区切りは偶然ではなく、現在のシグナルにとってかなり合理的な決済点だったことが裏付けられました。利益確定後に押し目でもう一度エントリーする「押し目再乗車」も、初回エントリーの時点ですでに値動きの良い部分をかなり取れていることと、再エントリーの時点ではトレンドが後半に差し掛かって損益比が悪化することの2つの理由で、DD30%以内の上位には残りませんでした。
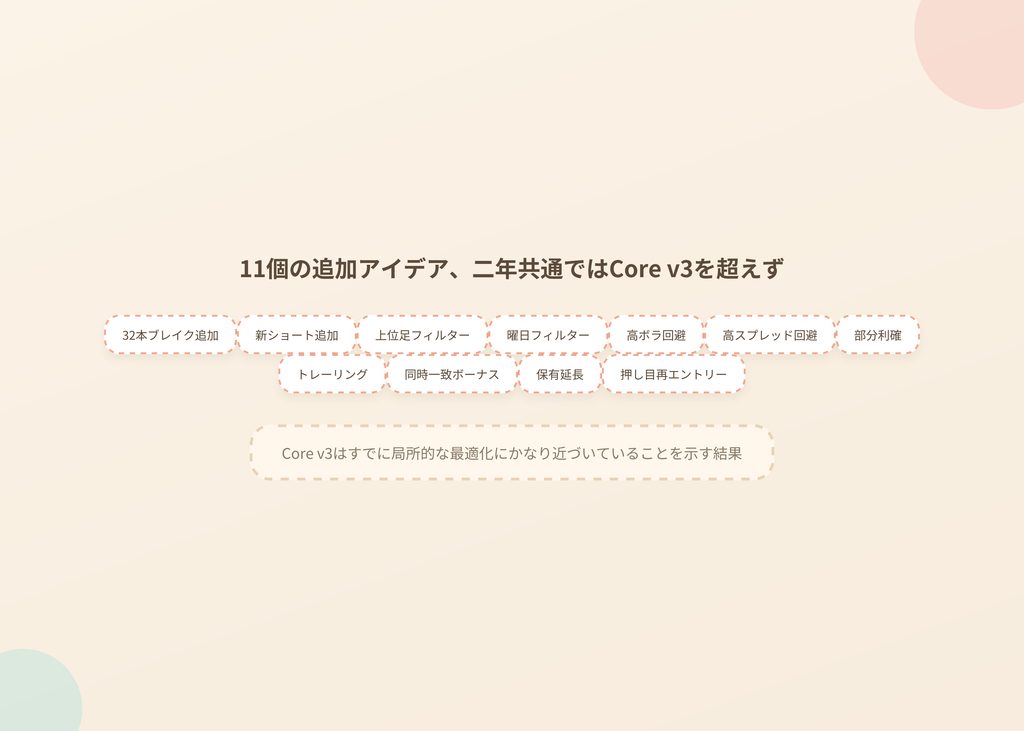
ここまでで、32本ブレイクの追加、新ショートの追加、上位足フィルター、曜日フィルター、高ボラ回避、高スプレッド回避、部分利確、トレーリング、同時一致ボーナス、保有延長、押し目再エントリーと、実に11個の追加アイデアを試したことになりますが、二年共通でCore v3を明確に上回るものは一つもありませんでした。これは、Core v3がすでに局所的な最適化にかなり近づいていることを示しています。
独立した第2の収益源を探す(第12ラウンド)
ここで方針が変わりました。既存のCore v3へ小手先の条件を足すだけでは、+300%への到達は難しい。次はCore v3とは完全に独立した、第2の収益エンジンを作る段階だ、という判断です。優先候補として、東京時間専用のレンジ逆張り、NY後半専用の平均回帰、数日保有するスイング戦略、5分足専用の短期戦略、指標直後だけを扱うイベント戦略、オーバーナイト戦略が挙げられ、中でもCore v3がデイトレード型であることを踏まえると、数日保有のスイング戦略か15〜60分の平均回帰戦略が最も低相関になりやすい、という見立てで探索が始まりました。
両年でプラスだった独立候補は4つ残りました。スイングロング(最大保有8時間、2024年PF1.23・2025年PF1.17、平均保有約5時間40分)、NY後半平均回帰ショート(最大保有8時間、PF1.17/1.18、平均保有約3時間30分)、スイングショート(最大保有16時間、PF1.02/1.06、平均保有約7時間)、NY後半平均回帰ロング(最大保有2時間、PF1.08/1.41、平均保有約1時間49分)です。この中で最も強かったのがスイングロングでした。条件は、96本移動平均より上・過去8時間が+0.3%超・直近15分も上昇、というトレンド継続を確認する設計で、損切り2.5ATR・利確10ATR・最大保有8時間です。
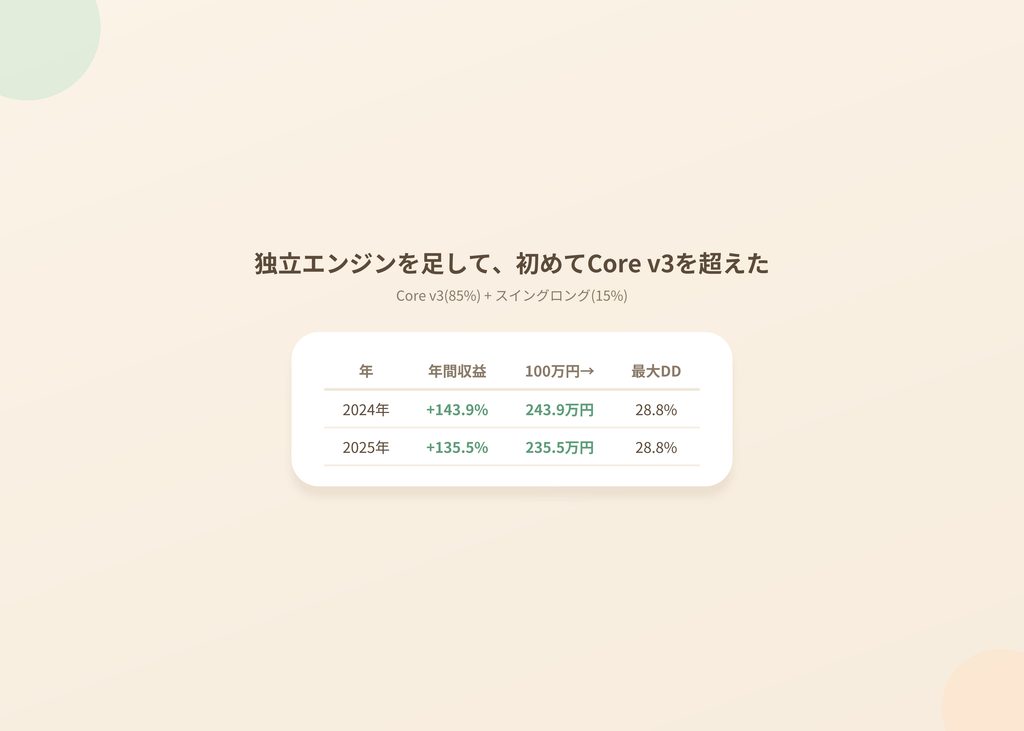
このスイングロングをCore v3の一部に組み込んだところ、Core v3を85%・スイングロングを15%配分した場合に最も良い結果が出ました。
| 年 | 年間収益 | 100万円→ | 最大DD |
|---|---|---|---|
| 2024年 | +143.9% | 243.9万円 | 28.8% |
| 2025年 | +135.5% | 235.5万円 | 28.8% |
従来のCore v3(2024年約+129%・2025年約+132%・最大DD約25%)と比べると、2024年は約15ポイント、2025年は約3〜4ポイントの改善です。平均保有時間も約25分延長し、2時間44分から3時間10分前後になりました。配分比率を5%・10%・15%と変化させて比較したところ、15%が最大DD30%以内で最も良好で、20%以上ではDD30%を超えてしまうため、現状の採用候補からは外れています。
11回連続の失敗の後にようやく見つかった、Core v3を明確に上回る組み合わせです。「小手先の条件追加では伸びず、性質の異なる独立したエンジンを足すことで初めて伸びる」という、これまでの検討全体を象徴するような結果になりました。
次回予告
次回は、もう一つの独立候補だったNY後半平均回帰との組み合わせも試しながら、スイングロングを含めた新しい基準モデルをさらに検証していきます。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。