【FX自動売買開発ログ #34】15分足で+144%だった成績、5分足の厳密シミュレーションでは+102%まで下がった話
 solo-ai-app.com
前回のおさらい
前回、Core v3(既存の3理論)にスイングロングという独立エンジンを15%組み込んだところ、初めてCore v3単体を上回る成績が出ました。今回は、このスイング配分をさらに細かく詰める作業から始まり、最終的にこれまでの検証手法そのものの甘さと向き合う、大事な回になりました。
スイング配分を14%まで詰める
スイング部分のパラメータを細かく探索した結果、最良条件はスイング配分14%・最大保有8時間・損切り2.25ATR・利確10ATR・過去8時間リターン+0.30%超・96本移動平均より上・直近15分も上昇、というものになりました。
| 年 | 年間収益 | 100万円→ | 最大DD |
|---|---|---|---|
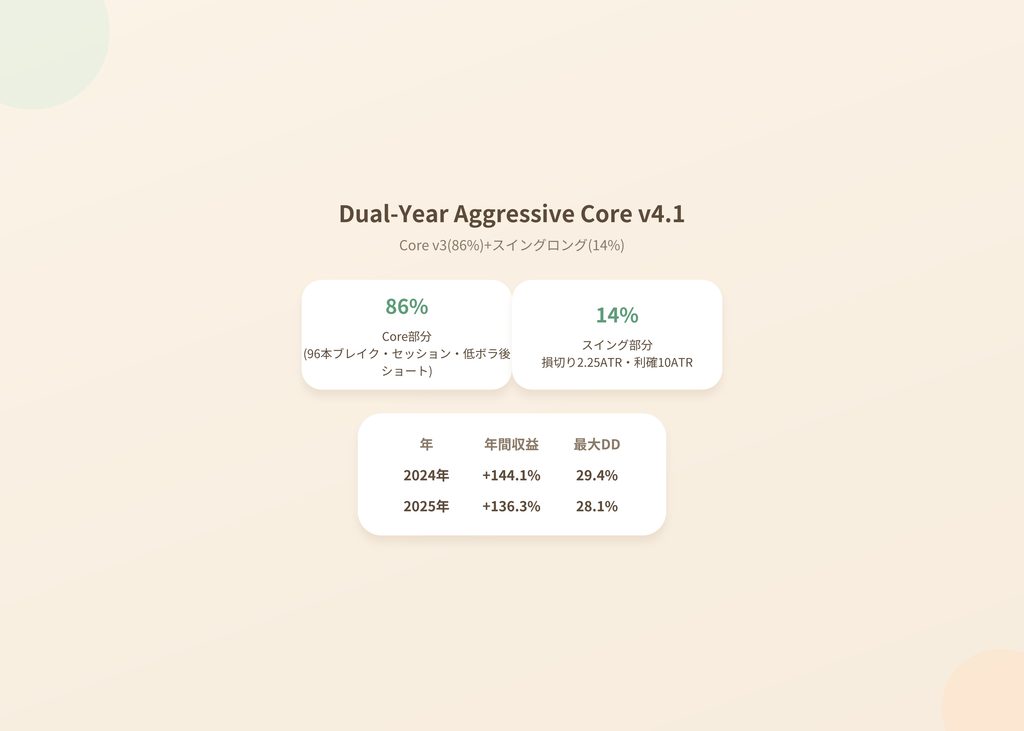
| 2024年 | +144.1% | 244.1万円 | 29.4% |
| 2025年 | +136.3% | 236.3万円 | 28.1% |
前回の候補(2024年+143.9%・2025年+135.5%・DD28.8%)からわずかに改善しています。配分を10%から14%まで1%刻みで比較したところ、収益もDDも滑らかに増加しており、14%だけが偶然突出しているわけではないことが確認できました。ただし14%はDD30%にかなり近いため、攻撃型として14%、余裕を持たせるなら12%(2024年+142.1%・2025年+135.9%・DD27.7%)という、2つの候補を併記する形になりました。
月別の内訳も確認されています。2024年はプラス月9・マイナス月3、2025年はプラス月10・マイナス月2で、24ヶ月中19ヶ月がプラスでした。月単位で見るとかなり安定していますが、悪い月には-18%〜-20%程度落ち込むこともあり、最大DD約29%という数字は、バックテスト上は妥当でも、実際に体験すると精神的にかなり大きな変動だと言えます。
この構成は「Dual-Year Aggressive Core v4.1」として正式に記録されました。Core部分86%(96本ブレイク・セッションロング・低ボラ後ショート)+スイング部分14%、全体の最大グロスレバレッジ25倍、平均保有時間は約3時間6分です。
動的リスク制御と第3エンジンも、また届かず
続けて、ドローダウンが一定水準を超えたらレバレッジを落とす動的リスク制御と、新しい第3の収益エンジンの追加を試しましたが、結論から言うとどちらもCore v4.1を明確に上回ることはできませんでした。
動的リスク制御(通常25倍・DD15%超で17.5倍、平均実効レバレッジ約23.6倍)は、DDこそ3ポイントほど改善したものの、収益はかなり低下したため、DD30%を許容する攻撃型としては不採用となり、安定型として保存されるにとどまりました。第3エンジンの候補としては、高ボラ急落後の反発ロング(PF1.12/1.24)、NY後半平均回帰ショート(PF1.17/1.18)、レンジ下抜けショート(PF1.05〜1.09)が両年プラスで残りましたが、最も良かった「高ボラ反発ロングを3%組み込む」構成でも、2024年+142.3%・2025年+135.6%と、両年のうち低い方で見るとCore v4.1の+136.3%をわずかに下回りました。高ボラ反転ショートを3%入れると2024年は過去最高クラスの+146.3%まで伸びる一方、2025年は+132.4%まで落ちるという、年によって効果が逆転するケースも確認され、固定配分には向かないという判断になっています。この時点で、単純な戦略追加による改善は+140%前後で頭打ちになりつつある、という認識が共有されました。
そこで浮上したのが、「この成績は、本当に厳密な口座シミュレーションでも維持されるのか」という、これまで検討を先送りにしてきた問いです。日次で集約した15分足ベースの検証では見えていなかった現実的なコストや約定の癖が、次のラウンドで一気に表面化することになります。
厳密にシミュレーションしたら、+144%が+102%に下がった
第15ラウンドでは、シグナル判定は15分足のまま、実際の約定・損切り・利確の判定を5分足で行い、実測スプレッドをエントリーと決済の両方に反映、同一足内で損切りと利確の両方に触れた場合は損切りを優先、証拠金維持率50%未満で強制決済、という、かなり実運用に近い条件で再計算しました。
| 検証方式 | 2024年 | 2025年 |
|---|---|---|
| 15分足・日次集約モデル | +144.1% | +136.3% |
| 5分足・実測スプレッド・時系列口座 | +102.4% | +96.8% |
厳密化すると、収益は以前の水準から大きく下がりました。それでも両年ともほぼ資産2倍という水準は維持されており、2024年は+100%を超え、2025年も+96.8%と、依然として十分に注目できる結果ではあります。低下した主な理由は、固定コストではなく実測スプレッドを使ったこと、ストップと利確の到達順を5分足で判定するようになったこと、同時保有ポジションの証拠金を口座全体で処理するようになったこと、戦略ごとの利益を単純に足し合わせず実際の時系列順で複利計算するようになったこと、同一足内では不利な方(損切り)を優先する扱いにしたこと、という5点です。どれも「これまでのモデルが甘かった」というより、より現実に近づけた結果、これまで見えていなかったコストが表面化した、という性質のものです。
最大ドローダウンはむしろ悪化し、2024年31.4%・2025年34.8%と、目標のDD30%を3〜5ポイント超えてしまいました。つまり現在のCore v4.1は、年間約+100%を狙える一方、最大DDは30%台半ばまで想定しておく必要がある攻撃型、という評価に落ち着いています。
平均保有時間は2024年約4時間7分・2025年約4時間31分と、これまでの加重平均(約3時間)より長くなりました。これはスイングポジションの実際の取引件数と保有時間を、ポートフォリオ全体の全約定で数え直したためです。ポジション保有率も、Core v3単体の約26%から、スイング追加によって約36%まで上がっていることが確認できました。
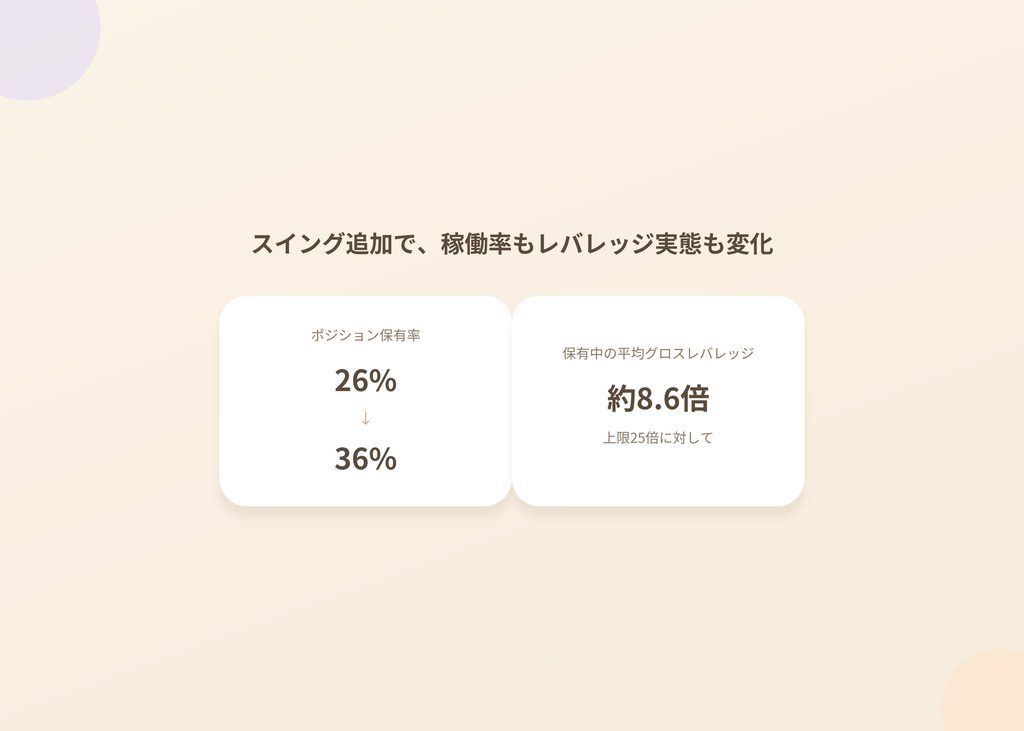
レバレッジと証拠金の実態も、かなり詳しく確認されています。ポジション保有中の平均グロスレバレッジは2024年約8.6倍・2025年約8.2倍で、常に上限の25倍を使っているわけではなく、複数のシグナルが重なったときだけ高くなる、という自然な挙動でした。
最大観測グロスレバレッジは2024年25.78倍・2025年21.50倍で、2024年に一時的に25倍を超えているのは、新規建玉時点では25倍以内でも、その後の含み損で自己資本が減り、時価ベースのレバレッジが結果的に25倍を超えたためで、追加注文によるものではありません。証拠金維持率50%を強制決済ラインとした基準シナリオでは強制決済は発生しませんでしたが、最低維持率は2024年約97.0%・2025年約116.3%まで下がる場面があり、維持率100%を強制決済ラインにすると2024年に1回だけ強制決済が発生する計算でした(その場合の収益は+101.1%)。口座の上限いっぱいである25倍で運用するのは、余裕としてはかなり小さい、ということが定量的に確認された形です。
コストをさらに悪化させたテストも行われました。スプレッドを1.5倍にすると2024年+72.9%・2025年+66.9%(DD32.3%/37.2%)、実測スプレッドに加えて片道0.002円のスリッページを載せると2024年+69.5%・2025年+67.8%(DD32.6%/36.5%)と、厳しい条件でも両年プラスは維持されました。ただし収益はおよそ+70%前後まで落ち込むため、この戦略はスプレッドや約定品質の影響をかなり強く受ける、という性質も明らかになっています。
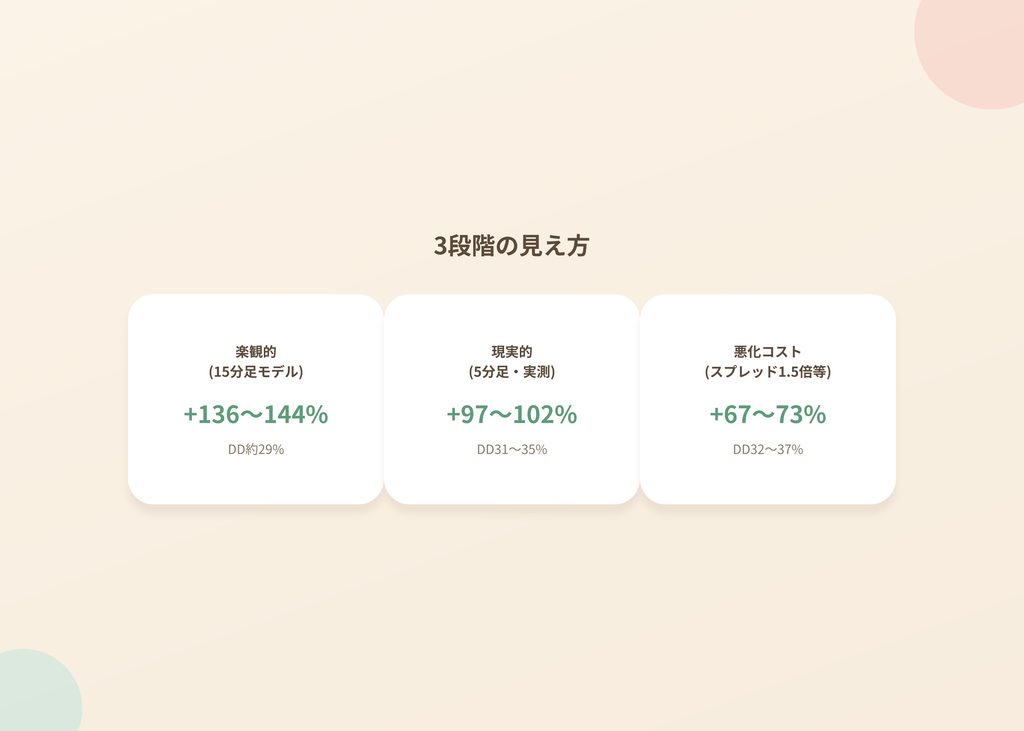
ここまでの評価を整理すると、楽観的な15分足モデルでは年間+136〜144%・DD約29%、現実的な5分足・実測スプレッドモデルでは年間+97〜102%・DD31〜35%、悪化コストモデルでは年間+67〜73%・DD32〜37%、という3段階の見え方になります。少なくとも2024年・2025年に関しては、コストを厳しくしてもプラスは残り、標準的な実測条件では年間およそ2倍というのが現実的な基準値だと言えそうです。一方でDD30%以内という当初の条件は、厳密な検証では満たせていません。
次回予告
次回は、収益をさらに伸ばすことよりも先に、最大レバレッジを20倍・22.5倍・25倍で比較し、年間+100%前後をなるべく維持しながらDD30%以内に戻せる水準を探ります。あわせて、実際のエンジンが何分足で判定しているか、平均レバレッジをより保守的な15倍程度に調整した場合どうなるか、という点も確認していきます。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。