【FX自動売買開発ログ #35】100万円を2024年から2025年へつなげたら、約398万円になった話
 solo-ai-app.com
前回のおさらい
前回、これまで日次集約で計算していた成績を、5分足での実際の約定・実測スプレッド・証拠金シミュレーションまで厳密化したところ、15分足モデルでの+144%が+102%まで下がりました。最大DDも29%台から31〜35%まで悪化し、当初の目標だったDD30%以内という条件はここで満たせなくなっています。今回は、この現実的なモデルを土台に、システムの構造を整理し、レバレッジの上げ幅を検証し、最終的に2年間を通しで運用した場合の実額を確認するところまで進みます。
「15分足で考え、5分足で執行する」という構造
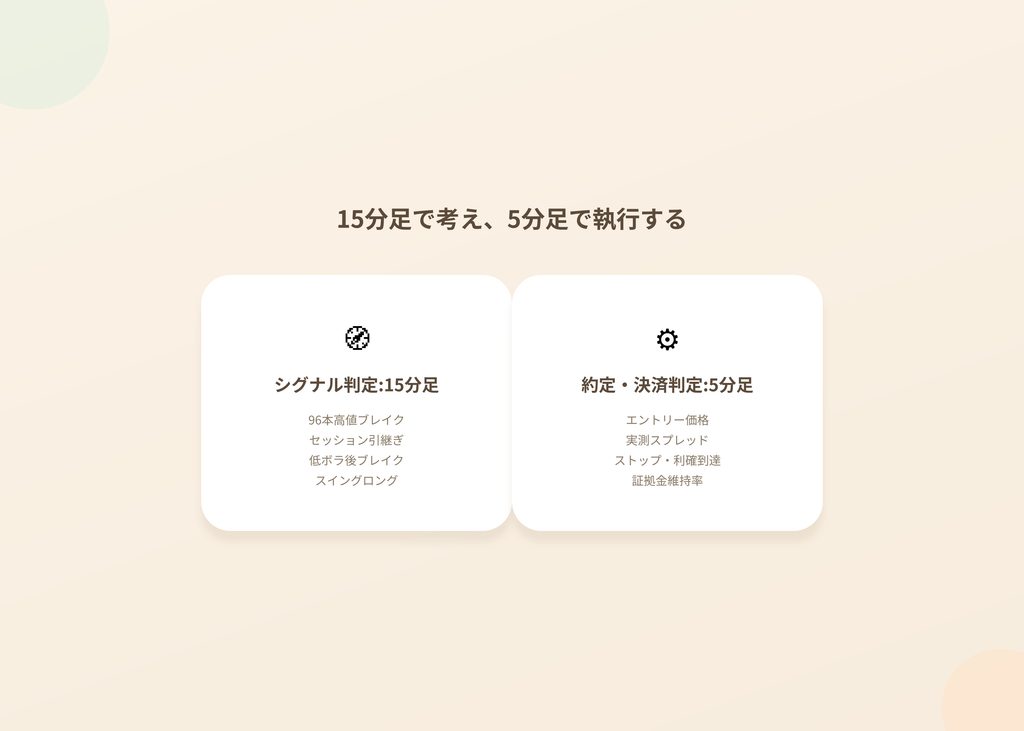
まず、現状のCore v4.1がどんな時間軸で動いているのかが、あらためて整理されました。96本高値ブレイク・セッション引継ぎ・低ボラ後ブレイク・8時間モメンタム型スイングロングといったすべてのシグナル判定は15分足で行われています。96本という数字は15分×96本で24時間分、32本なら15分×32本で8時間分に相当します。一方、エントリー価格・実測スプレッド・ストップ到達・利確到達・同一足内でどちらが先か・時間決済・証拠金維持率といった約定まわりの判定は、すべて5分足で処理されています。つまり全体としては「15分足で考え、5分足で執行する」という二層構造になっている、ということが確認されました。この構成は自動売買に落とし込む上でも自然な形だと評価されています。
平均レバレッジを15倍に上げられるか
次に検証されたのが、平均レバレッジをより保守的な、あるいはより攻めた水準に調整した場合の挙動です。ここでまず整理が必要だったのが、「平均レバレッジ」には2種類ある、という点でした。ポジションを保有している時間だけで平均すると現在は2024年8.6倍・2025年8.2倍ですが、ノーポジ時間も含めた全時間で平均すると2024年3.1倍・2025年2.9倍まで下がります。ポジション保有率がおよそ36%しかないため、仮に保有中ずっと上限の25倍を使ったとしても、全時間平均は約9倍にしかなりません。したがって「全時間平均を15倍にする」という設定自体が成立せず、検証は「保有中の平均を15倍に近づける」という形で進められました。
Core v4.1の戦略間配分は維持したまま、各ポジションのサイズを比例して拡大していく方式で確認した結果です。
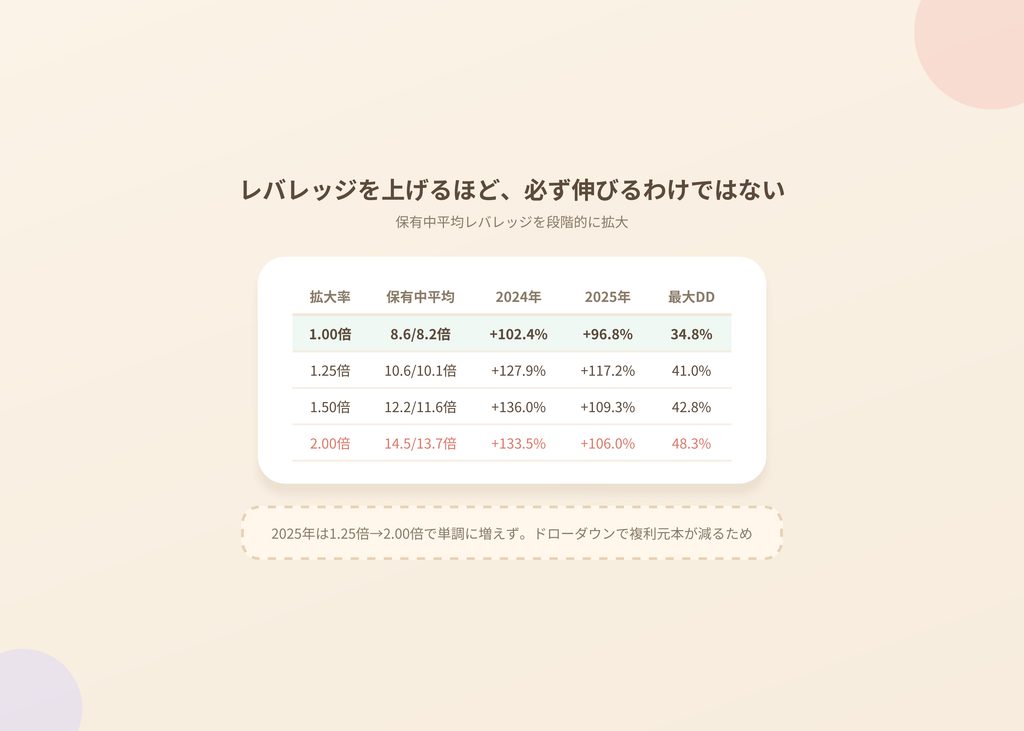
| 拡大率 | 保有中平均レバレッジ | 2024年 | 2025年 | 最大DD |
|---|---|---|---|---|
| 1.00倍(現行) | 8.6/8.2倍 | +102.4% | +96.8% | 34.8% |
| 1.25倍 | 10.6/10.1倍 | +127.9% | +117.2% | 41.0% |
| 1.50倍 | 12.2/11.6倍 | +136.0% | +109.3% | 42.8% |
| 1.75倍 | 13.7/12.9倍 | +139.4% | +101.2% | 45.0% |
| 2.00倍 | 14.5/13.7倍 | +133.5% | +106.0% | 48.3% |
平均レバレッジを15倍近くまで引き上げること自体は可能ですが、最大DDは45〜48%まで跳ね上がり、2025年の収益はむしろ頭打ちになる、という結果になりました。2025年だけを見ると、1.25倍で+117.2%、1.50倍で+109.3%、1.75倍で+101.2%、2.00倍で+106.0%と、拡大率を上げるほど単調に伸びるわけではありません。これは、序盤やその後のドローダウンで資産が一度減ると、その後の複利の元本自体が小さくなってしまうためです。レバレッジを上げれば上げるほど収益が増える、という単純な関係にはなっていない、ということがここでも確認されました。
この結果を踏まえ、現状の位置づけが整理されています。現行型(保有中平均約8倍、2024年+102%・2025年+97%、DD31〜35%)を本命としつつ、1.25倍拡大した「攻撃強化型」(保有中平均約10倍、2024年+128%・2025年+117%、DD37〜41%)を強気版として残し、平均15倍近くまで攻める型は収益増加に対してDDの増え方が大きすぎるため、研究用モデルとして切り分ける、という判断です。平常時の保有中平均が8倍程度に抑えられているからこそ、複数のシグナルが重なった瞬間に25倍という上限までまとめて使える、という構造にも触れられており、常に高いレバレッジを維持すること自体が目的ではない、という考え方が改めて共有されました。
AIを使った自動売買に落とし込めるか
ここで、これまでの検証をどう自動売買として実装していくか、という話にも触れられています。結論としては「十分可能」というものでした。ポイントは、現在のCore v4.1自体はAIモデルではなく、明確なルールベースの戦略だということです。これはむしろ自動売買にとって長所で、売買理由を説明できる、同じデータなら同じ判断になる、バグを検証しやすい、バックテストと本番の差を追跡しやすい、AIの幻覚で突然売買しない、といった利点があります。
想定される構造は、5分足を取得してデータを蓄積するデータ層、15分足確定時にシグナルを計算するシグナル層、注文前に資産・含み損益・グロスレバレッジ・証拠金維持率などを必ず確認するリスク管理層、そして実際の注文執行を担当する執行層、という4層構成です。AIを使う場所についても方針が示されました。最初からAIに「買うか売るか」を自由に決めさせるのではなく、上昇・下降・レンジ・急変・指標・介入警戒・流動性低下といった市場状態の分類、ルールで出たエントリー候補に対する見送り推奨の判定、スプレッド異常やデータ欠落などの異常検知、そして毎週・毎月の成績分析(変更案を人間が承認する前提)といった、補助的な役割から始めるのが安全だ、という考え方です。開発の順序としても、バックテストの固定→リアルタイムでのシグナル表示のみ→売買せず仮想約定するシャドーモード→デモ口座→少額・低レバレッジの本番、という段階を踏むことが推奨されています。取引回数は年間およそ900件、判定周期は15分、約定管理は5分ということもあり、ミリ秒単位の超高速システムは不要で、通常のクラウドサーバーやVPSで十分実装可能だ、という現実的な見立ても示されました。
複利は、実は取引単位ですでに反映されていた
ここで、これまでの計算方法そのものについての確認も行われました。「利益が出た月の翌月は、増えた分を含めて予算を増やす複利計算をしてほしい」という要望に対する答えは、「それはすでに厳密シミュレーションの中で行われている」というものでした。月次どころか、実際には取引が成立するたびに口座資産を更新し、その時点の資産額をもとに次の取引量を計算する、ほぼ取引単位の複利がすでに反映されていたということです。利益が出れば次の建玉が大きくなり、損失が出れば次の建玉が小さくなる、という自然な調整がすでに組み込まれていました。
この複利の考え方をそのまま2年間つなげるとどうなるかも計算されています。2024年を100万円から開始すると年末に約202万4,000円、2025年もあらためて100万円から開始すると年末に約196万8,000円という、それぞれ独立したシミュレーション結果でした。この2つの年間倍率をそのまま連結すると、2024年初の100万円が2024年末に約202万4,000円、それを元本として2025年を運用すると2025年末には約398万2,000円という計算になります。2年間の累積収益率にするとおよそ+298%、元本はおよそ3.98倍です。
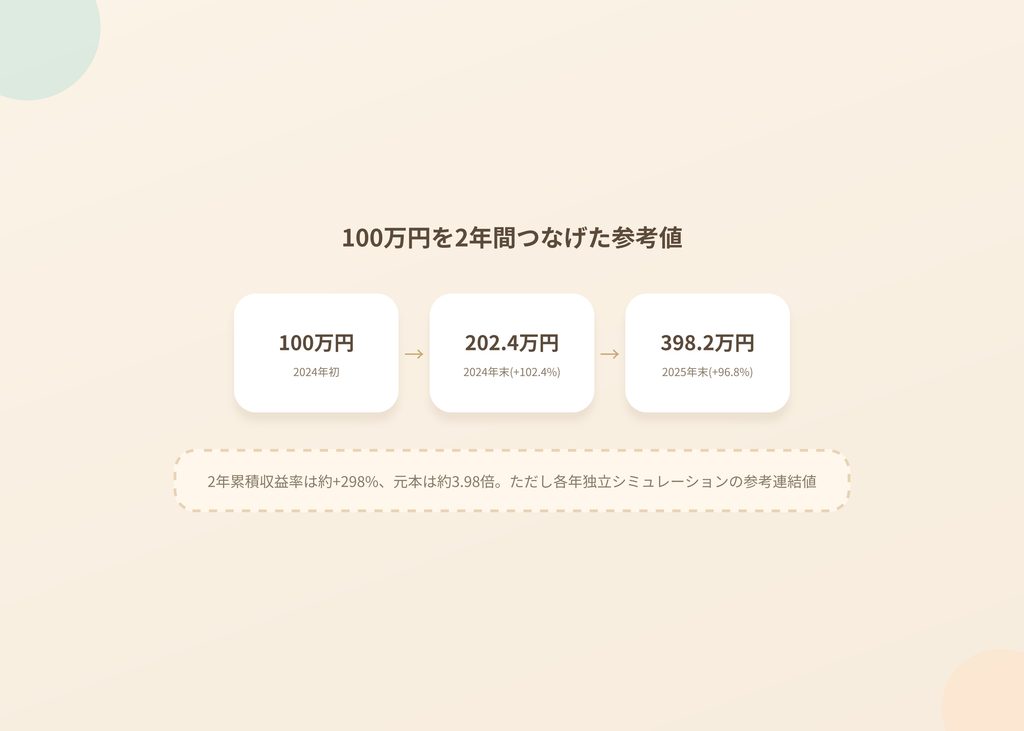
 ただし、これは2024年と2025年それぞれ独立に計算した年間倍率を掛け合わせた参考値であり、2024年から2025年をまたいで一つの口座として、途中で元本をリセットせずに継続運用した場合の結果とは、最低取引単位や端数処理、25倍上限、証拠金判定などの影響で多少ずれる可能性がある、という留保も添えられています。
次回予告
次回は、この2年間を実際に一つの口座として連続運用した場合の厳密な数字を確認します。あわせて、年間およそ+100%という成績が特定の数ヶ月の大勝ちだけに依存していないか、月別・四半期別の内訳や、過去データだけで条件を決めて未来を検証するWalk-forward方式によって、過学習の度合いを確かめていきます。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。