【FX自動売買開発ログ #36】ドローダウンを下げながら収益を上げる、理想の組み合わせが見つかった話
 solo-ai-app.com
前回のおさらい
前回、平均レバレッジの引き上げやシステムの二層構造(15分足で判定・5分足で執行)を確認し、2024年と2025年をそれぞれ100万円から運用した場合の結果を単純に連結すると約398万円になる、という参考値を出しました。今回は、この2年間を実際に一つの口座として、元本をリセットせず連続で運用した場合の厳密な数字から始まります。
2年間を一本の口座でつなげたら、約389万円
2024年1月から2025年12月まで、元本をリセットせずに100万円を一本の口座で連続複利運用した結果です。
- 最終資産:約389万3,000円(累積収益率+289.3%、約3.89倍)
- 最大DD:37.1%
- 取引数:1,832回、PF1.16
- 平均保有:約4時間19分、ポジション保有率約36.1%
- 保有中平均レバレッジ:約8.4倍、最大時価レバレッジ:約25.8倍
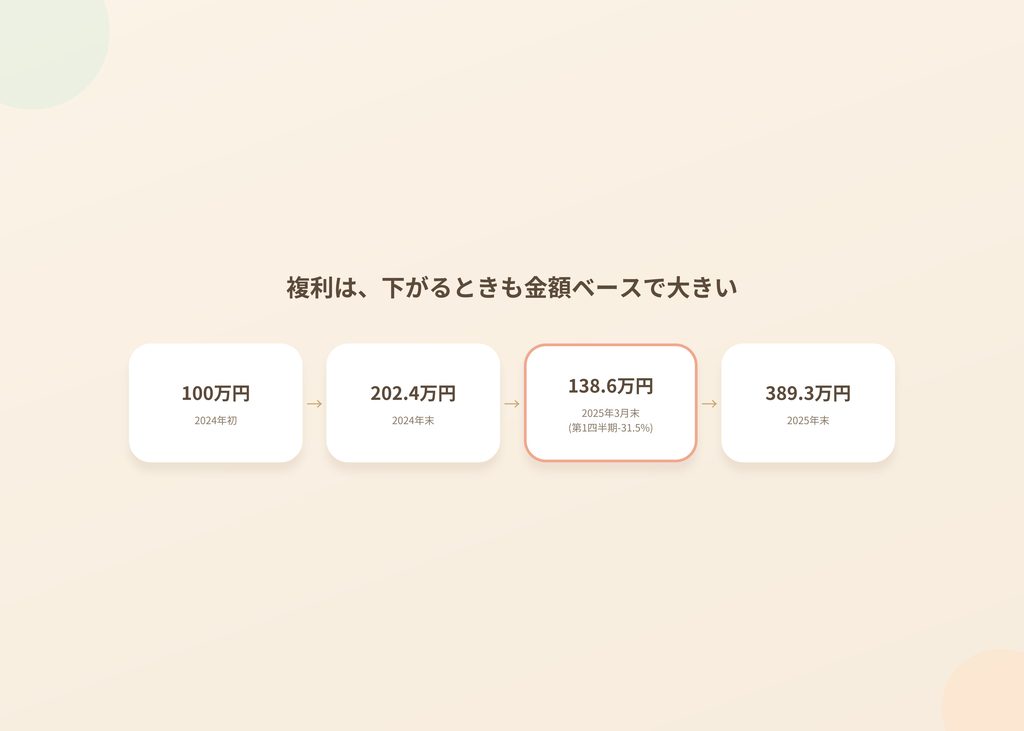
前回の概算(約398万円)よりやや低い結果になりましたが、これは連続時系列でのポジション重複や証拠金上限をより厳密に処理したための差で、おおむね近い水準です。月別ではプラス18ヶ月・マイナス5ヶ月、最良月+45.3%・最悪月−24.4%、月次中央値+6.5%という内訳でした。ただし2025年第1四半期は−31.5%という大きな落ち込みも記録されており、途中経過を見ると2024年末に約202万4,000円まで増えた資産が、2025年3月末には約138万6,000円まで減っています。複利は増えるときだけでなく、減るときも金額ベースで大きくなる、ということが改めて確認できました。
利益の集中度も確認されています。上位10件の利益取引が粗利益全体に占める割合は約7.5%、上位20件でも約12.6%で、上位10取引を除いた場合の推定最終資産は約244万円、最良月を丸ごと除いても約234万円でした。389万円という結果は、一部の大勝ちだけに支えられているわけではなく、ある程度分散した積み上げによるものだと言えます。ただし、最大連敗は11回、最大DDから高値を回復するまで最長で約99日かかっており、資産の3分の1超が一時的に失われる局面を、実運用ではメンタル面も含めて耐える必要がある、という現実的な評価になりました。
DD20%対応策、収益を減らさずにDDを下げられるか
ここで、収益をなるべく落とさずに最大DD37.1%を下げる方法を探る段階に入りました。まず試したのが、DDが20%を超えた局面でNY後半ショートを10%追加する案です。結果は最終資産約388万4,000円・最大DD36.0%と、収益はほぼそのままにDDを1.1ポイントだけ改善しました。改善幅としてはまだ小さいものです。
次に試した「DD20%超で高ボラ反転ショートを10%追加する」という案で、面白い結果が出ました。急騰後に15分足で反転した場面をショートするヘッジで、最終資産は約415万9,000円(累積+315.9%)、最大DDは36.8%と、現行型より収益が約26.6ポイント増えた上にDDもわずかに改善したのです。DDを下げるための施策のはずが、むしろ収益を押し上げる方向に働いた、という珍しいケースでした。
一方、DDを積極的に30%近くまで下げたい場合は、DD20%超のときにロング建玉を半分に減らす案で最大DD29.5%(最終資産約346万5,000円)まで下げられることが確認されています。全体を一律で半分にする場合(約313万円)よりも、「ショートは維持してロングだけ削る」方が明確に良い結果でした。ロングだけを25%削る中間案では、最終資産約372万円・最大DD33.0%という、より現実的なバランスも見つかっています。
収益増とDD減を同時に狙う
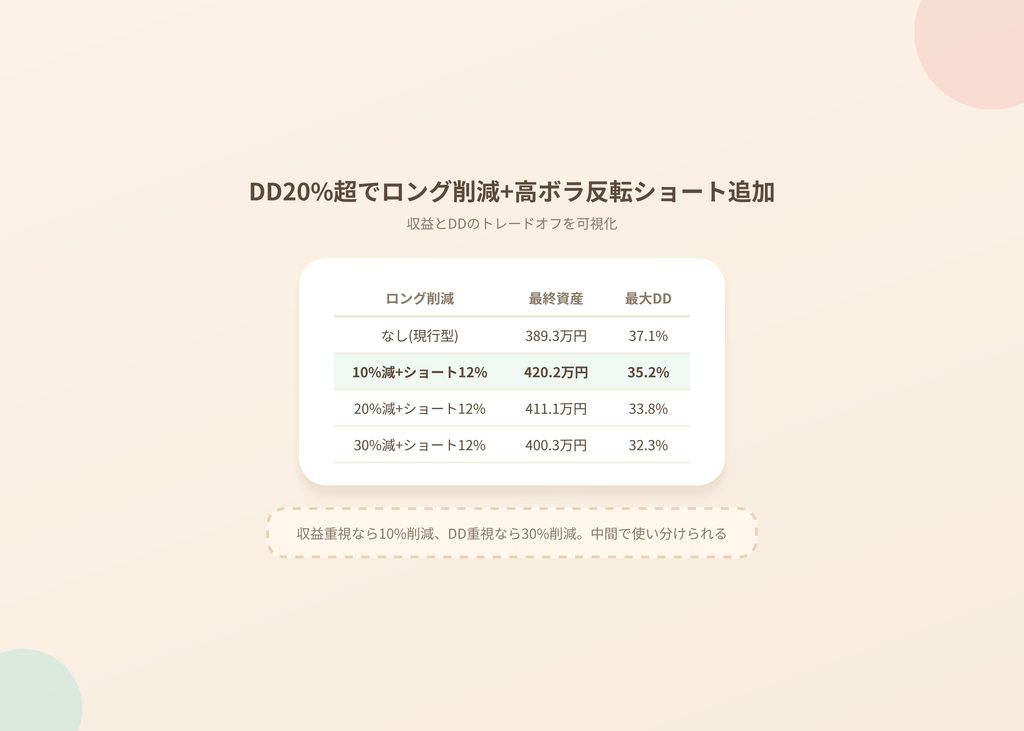
「DDが下がって収益も上がるのが理想」という方針のもと、ロングの削減率と高ボラ反転ショートの追加比率を組み合わせて最適化が進められました。DD20%超のときにロングを10%削減し、高ボラ反転ショートを12%追加、DDが10%まで回復したら通常運転に戻す、という設定で、最終資産約420万2,000円(累積+320.2%)・最大DD35.2%という結果が出ています。現行型(389.3万円・DD37.1%)と比べると、収益は約31万円増加し、DDも1.9ポイント改善しました。収益とリスクの両方を同時に改善できる組み合わせが、ここで初めて見つかった形です。
ロング削減率を10%から30%まで変化させた比較も行われています。
| ロング削減 | 最終資産 | 累積収益 | 最大DD |
|---|---|---|---|
| なし(現行型) | 389.3万円 | +289.3% | 37.1% |
| 10%減+ショート12% | 420.2万円 | +320.2% | 35.2% |
| 20%減+ショート12% | 411.1万円 | +311.1% | 33.8% |
| 25%減+ショート12% | 405.8万円 | +305.8% | 33.0% |
| 30%減+ショート12% | 400.3万円 | +300.3% | 32.3% |
収益重視ならロング10%削減、DD重視ならロング30%削減、中間を取るなら20〜25%削減、という3つの選択肢が並びました。ただしこの時点では、まだDD30%以下と収益増を同時に満たす組み合わせには届いていません。
発動条件を調整して、ようやく理想形に近づく
次に、DD制御が発動する閾値(何%のDDで防御モードに入るか)と、通常運転に戻る復帰閾値を細かく調整する検証に進みました。
最有力となったのは、DDが17.5%に到達したらロングを30%削減・高ボラ反転ショートを14%追加し、DDが10%まで回復したら通常運転に戻す、という設定です。結果は最終資産約440万9,000円(累積+340.9%)・最大DD31.4%でした。現行型と比べると、最終資産は約51万6,000円増加し、DDは5.7ポイント改善しています。年別に見ても2024年+114.3%・2025年+105.7%と、両年とも100%を超えており、どちらか一方の年だけに依存した結果ではありません。
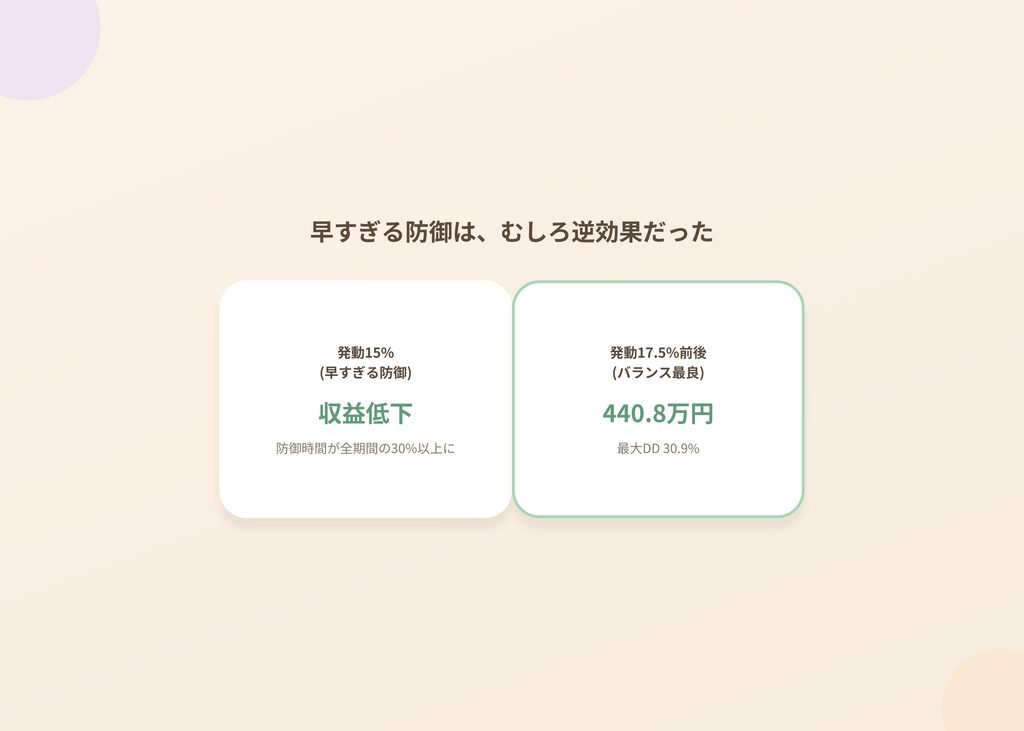
興味深かったのは、発動閾値を15%まで早めるとむしろ悪化した点です。防御モードに入っている時間が全期間の30%以上に増えてしまい、利益が回復し始めている局面のロングまで一緒に削ってしまう、あるいはショートを入れすぎてしまう、という副作用が出ました。今回のデータでは、17.5%前後が「収益と防御のバランスが取れる境界」で、それより早い防御はむしろ足を引っ張る、という結果です。
最後に、この17.5%前後の設定が単なる一点最適化ではないかを確認するため、発動閾値・復帰閾値・ロング削減率・ショート追加比率を少しずつ揺らして周辺の安定性を調べました。
| 設定 | 最終資産 | 累積収益 | 最大DD |
|---|---|---|---|
| 現行型(対策なし) | 389.3万円 | +289.3% | 37.1% |
| 最高収益型(発動17.0%・復帰11.0%・ロング30%減・ショート15%) | 441.6万円 | +341.6% | 32.6% |
| バランス最良(発動17.5〜18.0%・復帰10%・ロング32.5%減・ショート14%) | 440.8万円 | +340.8% | 30.9% |
最高収益型と、バランス最良型は、ほぼ同水準の最終資産でありながら最大DDに差があり、どちらも周辺の設定でも近い成績が出ています。特にバランス最良型は、現行型と比べて最終資産が約51万5,000円増加し、最大DDは37.1%から30.9%まで、約6.2ポイント改善しました。これは、この一連の検証を通じて初めて、「収益を上げながらDDも下げる」という当初からの理想にかなり近づいた結果です。
次回予告
次回は、この新しい基準モデルをさらに検証していきます。あわせて、Core v5という新しいバージョン名のもとで、月別の安定性や、これまで開発に使っていなかった2023年のデータを外部検証として組み込む段階に進んでいきます。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。