【FX自動売買開発ログ #40】2023年の−23%が+3.9%に変わった。「事前予測」への転換点
 solo-ai-app.com
前回のおさらい
前回、取引結果を見てから不調エンジンを止める「第1世代の適応プロトコル」を試しましたが、DDは下がったものの収益がほぼ完全に失われるという結果に終わりました。原因は、判定が遅すぎること、負けた直後の回復局面まで一緒に切り捨ててしまうこと、そして追加したショート理論そのものに優位性がなかったことの3点です。今回は、この反省を踏まえて「取引結果ではなく、エントリー前の市場条件から成功確率を予測する」という方向に転換した結果、初めて大きな成果が出た記録です。
発想の転換:結果ではなく、エントリー前を見る
まず整理されたのが、AI判定の中心を「直近の成績が悪いから止める」にしてはいけない、という原則です。それでは単なる損益追随になってしまいます。必要なのは、次のシグナルが成功しやすい市場構造かどうかを、エントリーする前に予測することでした。
そこで、96本高値ブレイク・セッション引継ぎ・低ボラ後ブレイクショート・スイングロングという4つのエンジンそれぞれについて、エントリー時点で取得できる市場特徴量(ATRとその順位、直近の値動き、移動平均の傾きと乖離、レンジ内の現在位置、tick活性度、スプレッド比、時間帯や曜日など)から、そのシグナルが成功しやすいかどうかを予測するモデルを作ることになりました。使ったのは複雑なブラックボックスではなく、正則化ロジスティック回帰です。過学習しにくく、判断を説明しやすく、実装が軽い、という理由からあえてシンプルな手法が選ばれています。
事前予測フィルター、初めての大きな成果
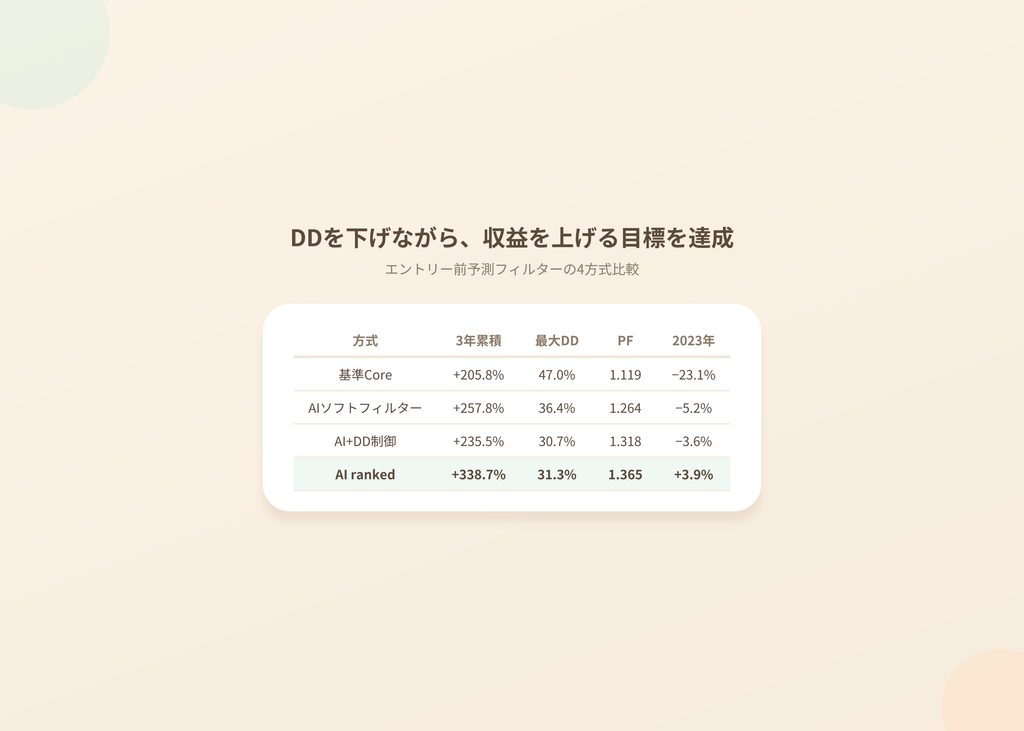
この「AI ranked」と名付けられたモデルは、シグナル発生時点で予測勝率を算出し、予測勝率62%以上なら通常の125%配分、57〜62%なら80%、52〜57%なら35%、52%未満なら見送り、という形で配分を変える仕組みです。口座全体のグロスレバレッジ上限は25倍のまま維持されています。
| 方式 | 3年累積 | 最大DD | PF | 2023年 |
|---|---|---|---|---|
| 基準Core | +205.8% | 47.0% | 1.119 | −23.1% |
| AIソフトフィルター | +257.8% | 36.4% | 1.264 | −5.2% |
| AI+DD制御 | +235.5% | 30.7% | 1.318 | −3.6% |
| AI ranked | +338.7% | 31.3% | 1.365 | +3.9% |
100万円は最終的に約438万7,000円まで増え、基準となるモデル(約305万8,000円)と比べて最終利益が約133万円増加、最大DDは47.0%から31.3%へ約15.7ポイント低下、PFは1.119から1.365まで改善しました。何より、2023年単体の成績が−23.1%から+3.9%へと、マイナスからプラスへ転換しています。これは、これまでの検討全体を通して初めて「DDを下げながら収益を上げる」という目標が実現した瞬間でした。
年別の内訳を見ると、2023年は年初100万円→年末約103万9,000円(+3.90%)、最大DD31.28%、平均保有時間約291.9分(約4時間52分)。2024年は年初約103万9,000円→年末約185万円(+78.00%)、最大DD18.68%。2025年は年初約185万円→年末約438万7,000円(+137.21%)、最大DD19.13%です。2024年・2025年は最大DDが約19%以下まで下がっており、かなり理想に近い状態になっています。一方2023年は、年間を通してはプラスに転じたものの、途中では依然として最大31.3%という大きな沈み込みを経験しており、次の課題として残りました。
なぜDDが利益に変わったのか
重要なのは、このAIがDD発生後に逆ポジションを取ったわけではない、という点です。DDを作りやすいCoreの取引を事前に見送ることで、悪い取引による損失そのものを回避し、その分の資金を良い取引へ集中させ、資産が減りにくくなることで次の複利の土台が保たれ、その後の好調局面でより大きく増える、という二重の効果が働いていました。まだ「DD期間にショートで積極的に稼ぐ」段階には至っていませんが、Coreの損失原因を先回りして除去するだけで、年間の損失が利益に変わる、という最初の成功例になっています。
各エンジンの予測力(AUC)は、96本ブレイク0.561・セッション0.528・低ボラ後ショート0.554・スイングロング0.592でした。統計的には決して高い数字ではありませんが、上位シグナルへ資金を集中させることで、実際の成績には大きな差が生まれています。特にスイングロングは、予測上位30%が平均利益プラス、予測下位30%が平均損失マイナスと、比較的きれいに分離できていました。
ただし最大DD31.3%はまだ目標(20〜25%以下)には届いておらず、また予測の閾値(62%・57%・52%)は今回の開発期間を見ながら決めた粗い数字であるため、これ以上細かく最適化すると過学習につながる、という注意も添えられています。
2023年だけ、なぜこんなに違うのか
ここで、2023年の中身をさらに深掘りする段階に入りました。AI rankedの2023年の資産推移を月次で追うと、1月末約95.2万円→3月末約93.9万円→6月末約76.6万円→8月末約70.5万円と大きく沈み込み、そこから11月末約95.5万円、12月末に約103.9万円まで回復しています。最大DDの谷は2023年8月10日で、水面下の期間は約264日にも及びました。年末だけを見ると+3.9%ですが、実際には春から夏にかけてかなり危険な状態が続いていたことになります。
AIが選んだシグナルをエンジン別に見ると、原因はかなりはっきりしていました。96本高値ブレイク(336件・勝率39.9%・PF0.80)と低ボラ後ブレイクショート(42件・勝率23.8%・PF0.30)が明確な損失源で、一方セッション引継ぎ(57件・PF1.38)とスイングロング(704件・PF1.17)には正の期待値が残っていました。つまり2023年に本当に必要だった対応は、Core全体を止めることではなく、96本ブレイクを大幅に縮小し、低ボラ後ショートを停止し、セッションとスイングは維持する、という選択的な対応だった可能性が高いということです。
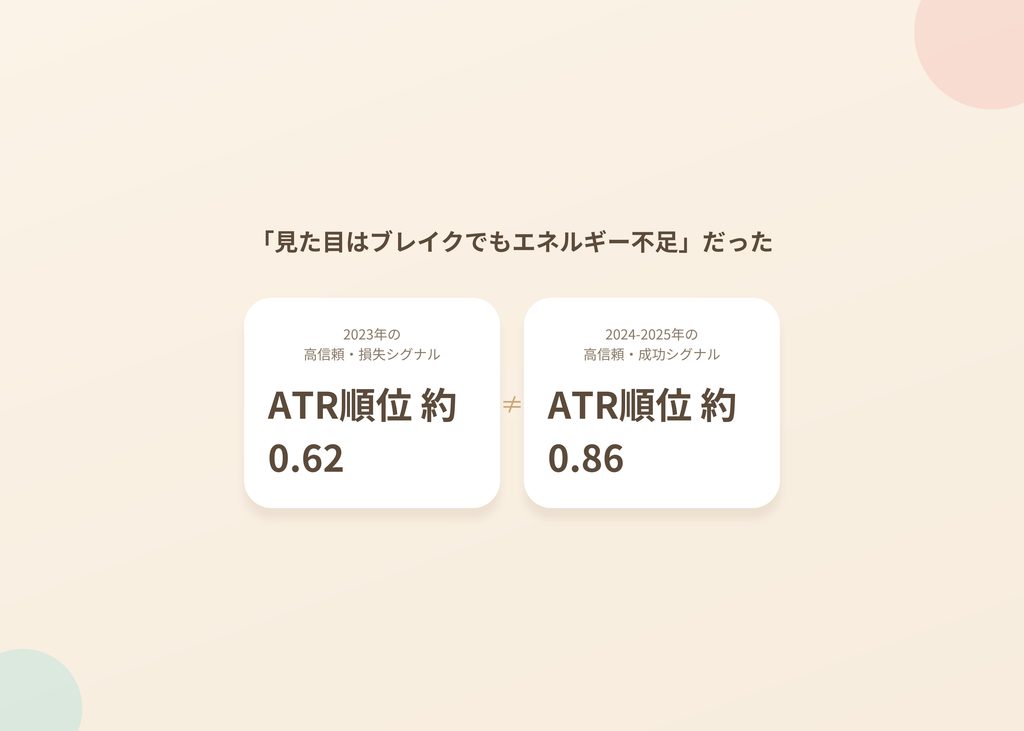
さらに、失敗した取引の特徴を2024年・2025年の成功パターンと比較したところ、予兆になりそうな違いも見つかりました。2023年の96本ブレイクの高信頼・損失シグナルは、ATRの順位が平均約0.62だったのに対し、2024年・2025年の高信頼・成功シグナルは平均約0.86でした。見た目は高値ブレイクでも、値動きのエネルギーが不足した弱いブレイクを拾ってしまっていた、ということです。
 低ボラ後ショートの失敗パターンはさらに明確で、ATRが非常に低く、直近5日のリターンがプラスで、スプレッド比が高く、レンジ幅が狭すぎるという特徴が重なっていました。要するに、上昇基調の低ボラ相場で、値動きの圧縮を「下方向のシグナル」と誤認していた可能性が高い、ということです。
これらを総合すると、2023年の市場構造は「長期的には上方向だが、短期ブレイクの継続力が弱く、ボラティリティが不足していて、低ボラ後の下落も続かない。一方でスイングレベルの長めの方向性は残っていて、セッション単位の利益機会もある」という、かなり入り組んだ性質だったことが見えてきました。一般的なTrend・Range分類でこれを見抜けなかったのも、この複雑さゆえだと考えられます。
2023年型に強い専用理論を作る
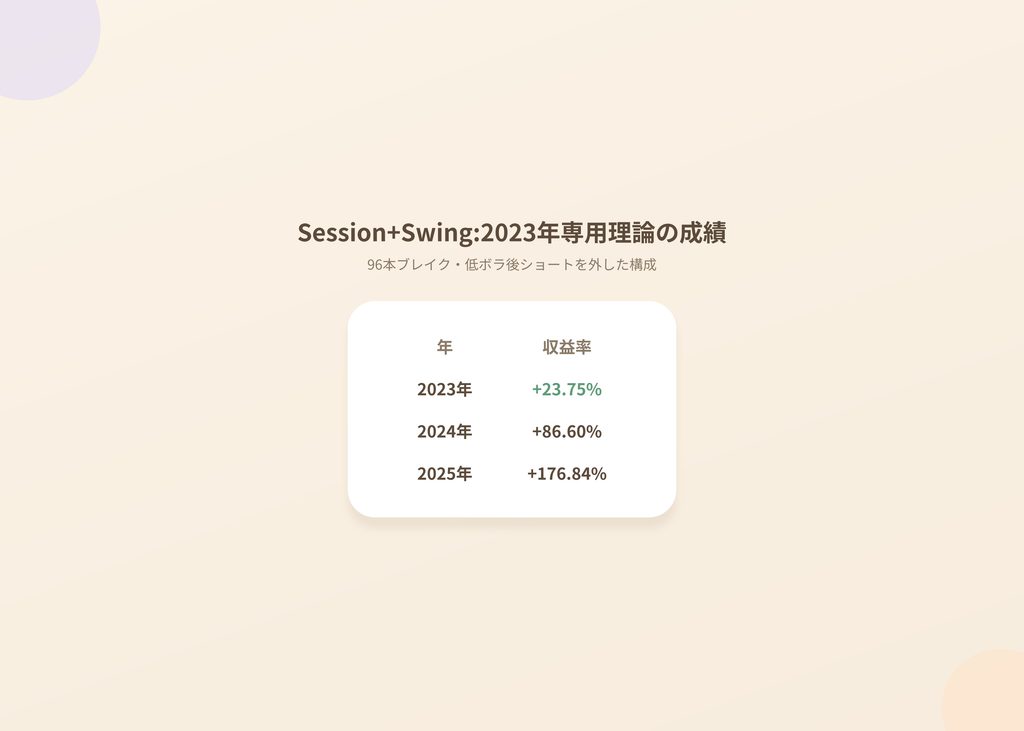
この分析を踏まえて、2023年でもプラスになり、なおかつ2024年・2025年の利益も維持できる新しい理論を作る試みが行われました。最も有力だったのが「Session+Swing」という組み合わせで、品質条件付きのセッション引継ぎロングと品質条件付きのスイングロングを均等配分し、口座全体のグロス上限は25倍のままとしたものです。
| 年 | 収益率 |
|---|---|
| 2023年 | +23.75% |
| 2024年 | +86.60% |
| 2025年 | +176.84% |
2023年だけを見ても+23.75%と、これまでのどの候補よりも大きなプラスになりました。2024年・2025年の成績もむしろ強いままで、96本ブレイクや低ボラ後ショートという「2023年の癌」となっていた理論を外したことが、3年間を通してみてもプラスに働いた形です。
次回予告
次回は、このSession+Swing理論を含めた3年間の詳しい検証と、S23という2023年型のレジーム指標を使った、AIによるローテーション戦略の検討に進みます。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。