【FX自動売買開発ログ #21】理論を「賢く」組み合わせたら、逆に成績が落ちた話
 solo-ai-app.com
前回のおさらい
前回、セッション引継ぎ・イベントドリフト・ボラティリティ収縮解除という3つの理論を単純に組み合わせるだけで、20倍レバレッジ・+706.5%という結果が出ました。ただしこれは2025年全体を見てから条件を選んだ、いわば「答え合わせ」の結果です。今回は、この組み合わせをもう少し工夫したらどうなるか、という検証です。
理論は「捨てずに役割を与える」方針に
まず、進め方そのものについて一つ方針が固まりました。これまで弱かった理論(平均回帰、単純レジーム切替、ブレイク失敗など)も、消去せずにすべて理論ライブラリとして保存しておく、というものです。
単独では勝てなくても、拒否権・サイズ調整・ヘッジとして価値がある可能性がある、という考え方です。各理論にentry_model(参入)・confirmation_model(確認)・veto_model(拒否権)・position_sizing_model(サイズ調整)・exit_model(決済)・hedge_model(ヘッジ)といった役割タグを付け、2025年で弱かった理論が2024年では主力になったり、2026年では安全装置として機能したりする可能性を残す、という設計思想です。
役割分担で組み合わせてみる
第3ラウンドでは、理論を単純に足し合わせるのではなく、役割を分けて組み合わせました。
- セッション引継ぎ・イベントドリフト・低ボラ後ブレイク:基本のエントリー
- NY反転:買いを見送る拒否権
- シグナル一致数:ポジションサイズの決定
- ドローダウン・連敗:自動的なサイズ縮小
- 利益方向への追加:勝っている取引だけ増額
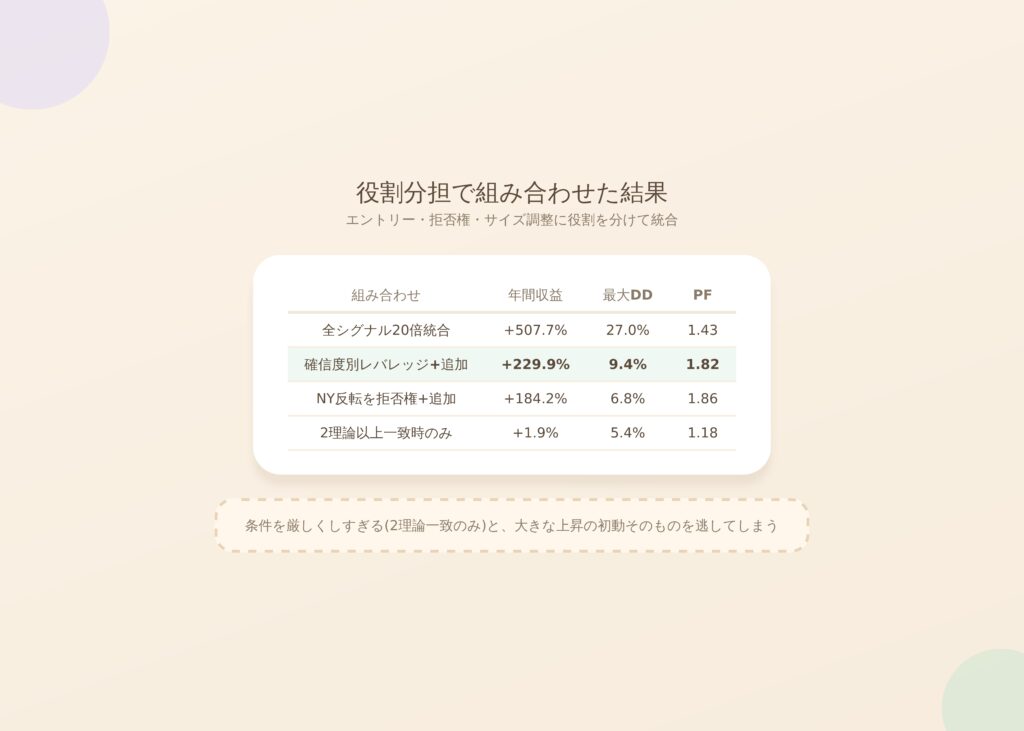
| 組み合わせ | 年間収益 | 最大DD | 勝率 | PF |
|---|---|---|---|---|
| 全シグナルを20倍で統合 | +507.7% | 27.0% | 44.4% | 1.43 |
| 確信度別レバレッジ+利益方向追加 | +229.9% | 9.4% | 44.4% | 1.82 |
| NY反転を拒否権+利益方向追加 | +184.2% | 6.8% | 45.1% | 1.86 |
| 2理論以上一致時のみ | +1.9% | 5.4% | 33.3% | 1.18 |
一番収益が高かったのは、3つの理論のどれかが買いを示したら常に20倍で入る「全シグナル20倍統合」でした。一方、「確信度別レバレッジ+利益方向追加」(1理論だけの一致なら5倍、2理論一致なら15倍、3理論一致なら20倍とし、含み益が出てから追加する)は、収益こそ半分以下になりますが、最大ドローダウンが27.0%から9.4%まで縮小しました。
面白かったのは、「2理論以上一致したときだけ取引する」という一見手堅そうな条件が、実際には12取引・+1.9%とほとんど機能しなかったことです。一致条件を厳しくしすぎると、大きな上昇の初動そのものを逃してしまいます。1理論でも小さく入り、一致が増えたらサイズを増やし、実際に価格が動いたらさらに追加する、という段階型の方が結果的に機能する、という発見でした。
第4ラウンド:動的に賢くしたら、むしろ弱くなった
次の段階では、理論ごとの直近成績に応じてレバレッジを動的に変える、より「賢い」モデルを試しました。ところが結果は直感に反するものでした。
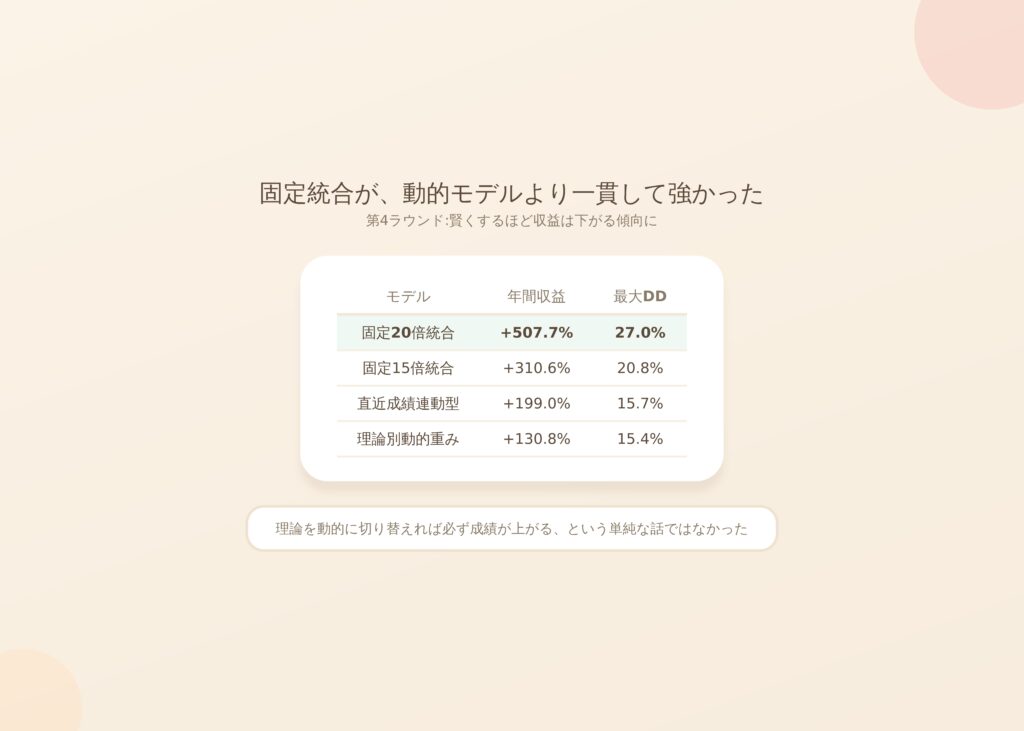
| モデル | 年間収益 | 最大DD |
|---|---|---|
| 固定20倍統合 | +507.7% | 27.0% |
| 固定15倍統合 | +310.6% | 20.8% |
| 直近成績連動型 | +199.0% | 15.7% |
| 理論別動的重み | +130.8% | 15.4% |
| NY反転による拒否 | +70.6% | 12.7% |
| 固定5倍統合 | +66.7% | 7.3% |
理論を動的に切り替えれば必ず成績が上がる、という単純な話ではありませんでした。最も単純な「3理論のどれかが出たら常に20倍で買う」という固定統合モデルが、依然として最も高収益だったのです。
なぜ動的重み付けが利益を逃したのか
理論ごとの直近20取引の成績を見てレバレッジを調整するモデルは、上半期+51.6%・下半期+52.2%と、季節を問わず安定した成績を残しました。ただし年間では+130.8%にとどまり、固定20倍の507.7%には遠く及びません。
原因は、「成績悪化後にサイズを落とすモデルは、トレンドが復活する最初の大勝ちを取り逃しやすい」という構造にありました。不調が続いた直後にサイズを絞ってしまうため、そこから反発する一番おいしい場面で小さくしか賭けられていない、ということです。「賢く弱気になる」ことが、そのまま「一番良いタイミングで臆病になる」ことと表裏一体だった、というのは面白い発見でした。
NY反転理論は、年の前半と後半で性質が逆転
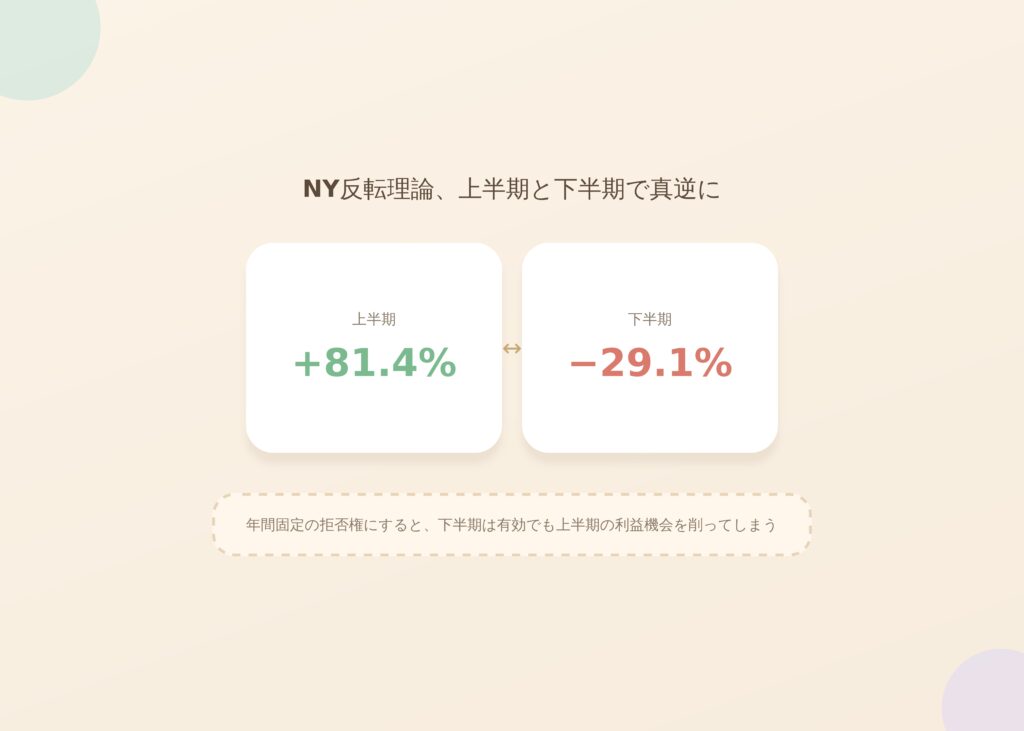
もう一つの発見が、NY反転理論(NY市場での反転シグナルを拒否権として使う理論)の季節性です。
- 上半期:+81.4%
- 下半期:−29.1%
NY反転を年間固定の拒否権として使うと、下半期には有効でも上半期の利益機会を削ってしまう、ということが分かりました。一つの理論が年間を通して同じ役割を果たすとは限らない、という当たり前のようで見落としがちな事実です。この発見を受けて、NY反転は常時拒否権にするのではなく、直近成績が良い期間だけ有効化する、という設計に方向転換することになりました。
一方、イベントドリフトは上半期+56.3%・下半期+95.6%(下半期PF2.37)と、前後半どちらも安定して機能しており、現時点で最も一貫性のある理論として位置づけられています。
次回予告
次回は、これまでの取引結果を再配分する簡易的な検証から、実際の15分足の高値・安値を使って追加注文とストップ移動まで再現する、より本格的なバックテストに切り替えます。段階式ピラミッディング(初回5倍→利益が出るごとに10倍・15倍・20倍と積み増す)も、ここで初めて実際の値動きベースで検証されます。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。