【FX自動売買開発ログ #20】「2025年だけに効く」戦略を本気で作ってみたら、+706.5%まで出た話
 solo-ai-app.com
前回のおさらい
前回、別のAIにドル円の予測理論をブレインストーミングしてもらい、その延長線上で「2025年という1年間だけで振り返って劇的な結果が出る戦略」を意図的に作らせる、という思考実験に踏み込みました。今回は、この思考実験を実際に検証まで進めた記録です。
検証ルールを先に固定する
面白いのは、進め方そのものでした。いきなりバックテストを回すのではなく、「検証ルールをどこまで先に決めておくか」という土台作りにかなりの時間を使っています。
決めた項目は多岐にわたります。対象期間(2025年1月2日〜12月31日、ニューヨーククローズ基準)、データ粒度(局面判定は日足、エントリーと決済は1時間足〜5分足)、約定ルール(確定した足でシグナルを計算し、次の足の始値で約定)、買いと売りを完全に別モデルにすること、レバレッジは5・10・15・20倍で必ず横並び比較すること、そして最大ドローダウンの上限別に「最高収益型」「DD50%以下型」「DD25%以下型」の3種類を毎回出すこと、などです。
これは「2025年に意図的に過学習させる」という後ろ向きな実験であっても、検証ルールそのものを後から都合よく動かせないようにする、という一種の誠実さの表れです。データを見てから条件を選ぶのではなく、条件を先に決めてからデータを見る、という順序を守っています。
データが揃い、まず「理論上の上限」を計算する
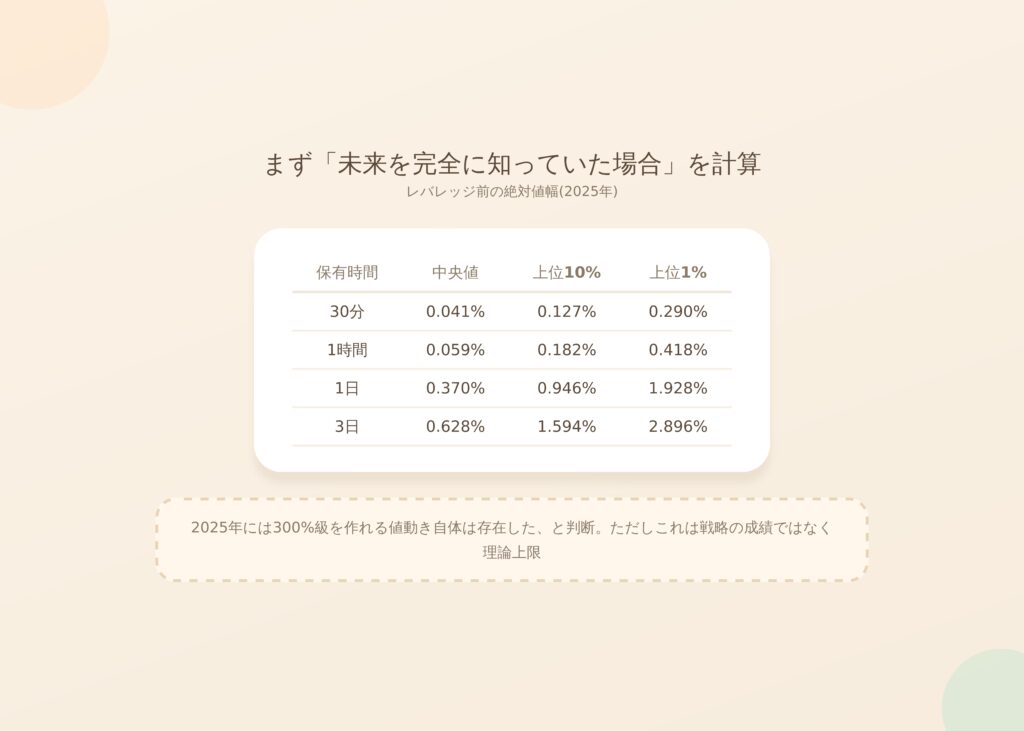
2025年のUSD/JPY 5分足(74,383本)や米国債利回り、株価指数、FOMC・日銀会合日程などのデータが揃った後、最初に行ったのは売買戦略の構築ではなく、「未来を完全に知っていた場合、どこまでの値幅を捉えられたか」という理論上限の計算でした。
| 保有時間 | 中央値 | 上位10% | 上位1% |
|---|---|---|---|
| 30分 | 0.041% | 0.127% | 0.290% |
| 1時間 | 0.059% | 0.182% | 0.418% |
| 1日 | 0.370% | 0.946% | 1.928% |
| 3日 | 0.628% | 1.594% | 2.896% |
この数字から、「2025年には300%級を作れる値動き自体は存在した」という判断がされました。ただしこれはあくまで理論上の上限であり、実際の戦略の成績ではありません。ここを最初に押さえておくことで、後で出てくる高い数字が「値動き自体が異常だったのか」「戦略が優秀だったのか」を区別しやすくなります。
第1ラウンド:単純な理論を横並びで比較
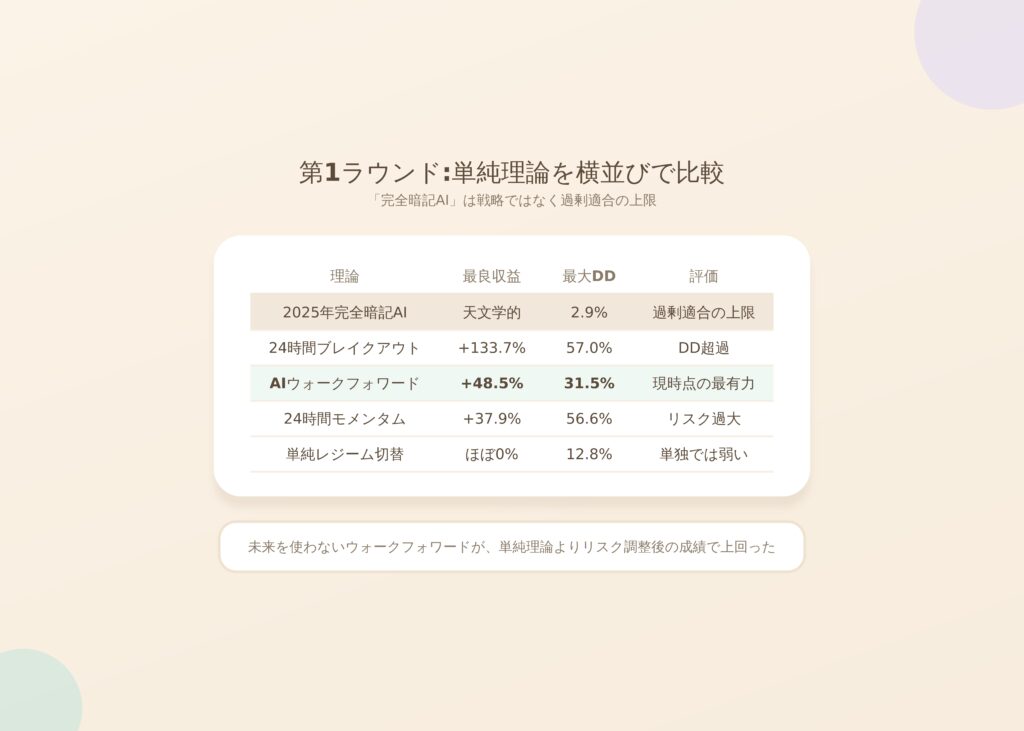
最初のラウンドでは、複数の単純な理論を同じ条件で横並び比較しました。
| 理論 | 最良収益 | 最大DD | 評価 |
|---|---|---|---|
| 2025年完全暗記AI | 天文学的 | 2.9% | 売買戦略ではなく過剰適合の上限 |
| 24時間ブレイクアウト | +133.7% | 57.0% | 高収益だがDD超過 |
| AIウォークフォワード | +48.5% | 31.5% | 現時点の最有力 |
| 24時間モメンタム | +37.9% | 56.6% | リスク過大 |
| 単純レジーム切替 | ほぼ0% | 12.8% | 単独では弱い |
「2025年完全暗記AI」というのは、2025年全体を学習してから同じ2025年を評価するという、いわば答えを知った上で答え合わせをするような設定です。当然ながら天文学的な数字が出ますが、これは戦略ではなく過剰適合の上限を確認するためのものです。
一方、未来を使わず過去月だけで翌月を予測する「AIウォークフォワード」は、20倍レバレッジ・152取引・勝率55.3%で約+48.5%、最大DD約31.5%という、まだ300%には遠いものの単純理論よりリスク調整後の成績が良い結果を出しました。
第2ラウンド:3つの理論を組み合わせて+706.5%
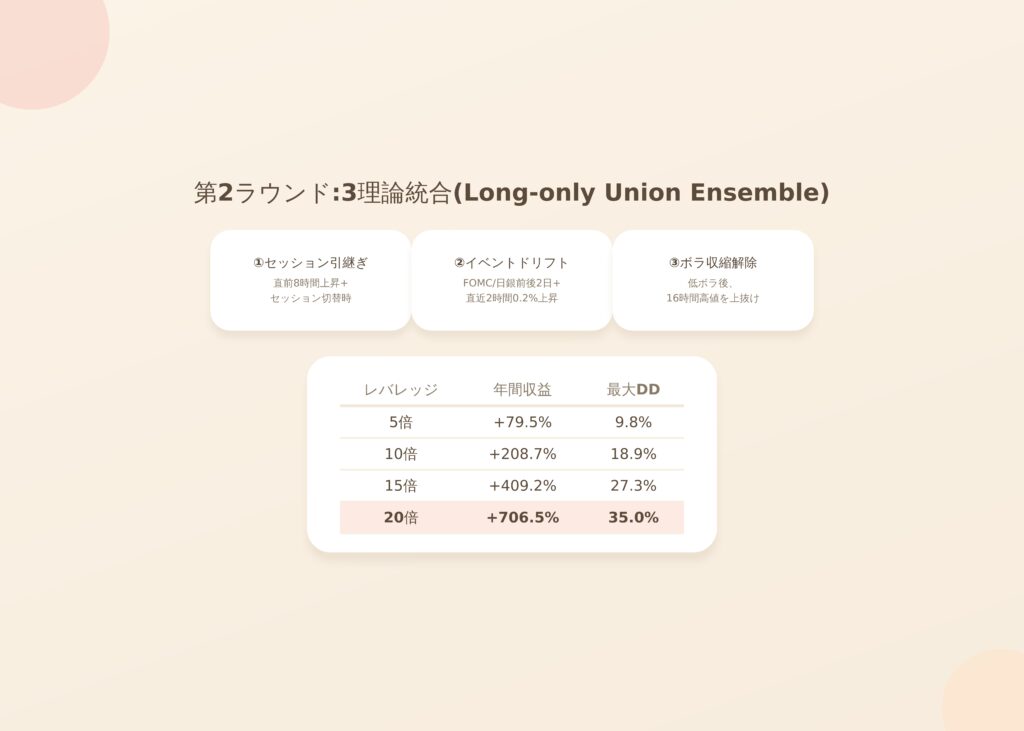
第2ラウンドでは、単一理論ではなく複数を組み合わせる方向に進みました。最終的に最も強かったのは、次の3つの「買いが発生するパターン」のいずれかが成立したらロングする、というシンプルな統合ルールでした。
- セッション引継ぎ:東京やロンドン市場で形成された上昇が、次の市場開始後も継続する局面(直前8時間が上昇していて、ロンドンまたはNYセッション切り替わり時点で買い)
- イベントドリフト:FOMCや日銀会合の前後2日以内で、直近2時間に0.2%以上上昇していれば買い
- ボラティリティ収縮解除:一定期間ボラティリティが低かった後、過去16時間の高値を上抜いた場合に買い
このLong-only Union Ensembleは、最大保有6時間・損切り2.0ATR・利確4.5ATR・レバレッジ20倍・取引数355回・勝率45.1%・プロフィットファクター1.46という設定で、強制ロスカットは0回でした。
| レバレッジ | 年間収益 | 最大DD |
|---|---|---|
| 5倍 | +79.5% | 9.8% |
| 10倍 | +208.7% | 18.9% |
| 15倍 | +409.2% | 27.3% |
| 20倍 | +706.5% | 35.0% |
勝率45.1%というのは半分にも届いていません。それでもこれだけの収益になっているのは、損切りを2ATRに限定しつつ利益は4.5ATRまで伸ばし、上昇局面だけに限定した上で複利運用と20倍レバレッジを組み合わせているためです。多数の小さな損失を、少数の大きな利益で上回る構造になっています。
これは「2025年だけに効く」結果である
この結果には、当然強い留保がついています。+706%は2025年全体を見てから条件を選んだ結果であり、「2025年には後から見れば700%近く取れる複合ルールが存在した」ことを示しているに過ぎません。このルールが2026年以降も同じように機能する保証はまったくなく、イベント前後2日・直近2時間で0.2%・セッション境界・6時間保有・2ATR損切り・4.5ATR利確・買い専用、といった条件の多くは2025年というデータに対して過剰適合している可能性が高い、という注意も添えられていました。
次回予告
次回は、この+706.5%という結果がどれだけ壊れやすいものなのかを調べます。エントリーを遅らせる、スプレッドを広げる、条件を少しずらす、月ごとに除外して検証する、といった感度分析で、多少条件が変わっても残る戦略なのか、少しずれただけで崩れる戦略なのかを見極めていきます。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。

