【FX自動売買開発ログ #28】2025年モデルを固定して、いよいよ「知らない年」で試す話
 solo-ai-app.com
前回のおさらい
前回、遅延追加ピラミッディングモデルに対して、パラメータの近傍探索・エントリー遅延耐性・コスト耐性・月別除外試験と、一連の頑健性検証を行いました。結果、一点最適化ではなく、多少条件が変わっても崩れにくい構造であることが確認できています。今回は、2025年内の検討における最終ラウンドです。ここでモデルをいったん固定し、次のステップへ進みます。
DD20%以内の最終順位
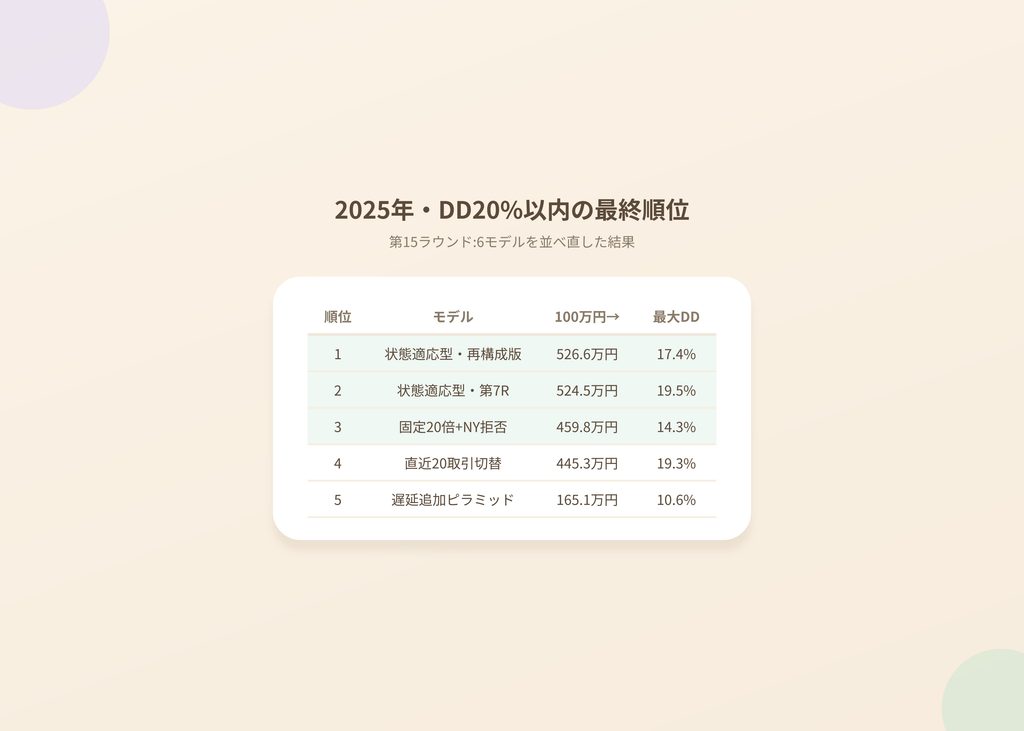
これまで検証してきたモデルを、最大DD20%以内という制約のもとで並べ直しました。
| 順位 | モデル | 100万円→ | 最大DD |
|---|---|---|---|
| 1 | 状態適応型・再構成版 | 526.6万円 | 17.4% |
| 2 | 状態適応型・第7R報告値 | 524.5万円 | 19.5% |
| 3 | 固定20倍+NY反転拒否 | 459.8万円 | 14.3% |
| 4 | 直近20取引切替 | 445.3万円 | 19.3% |
| 5 | 遅延追加ピラミッディング | 165.1万円 | 10.6% |
| 6 | 早期追加ピラミッディング | 83.9万円 | 16.1% |
この順位をもとに、最終的に3つの候補を残すことになりました。
3つの最終候補
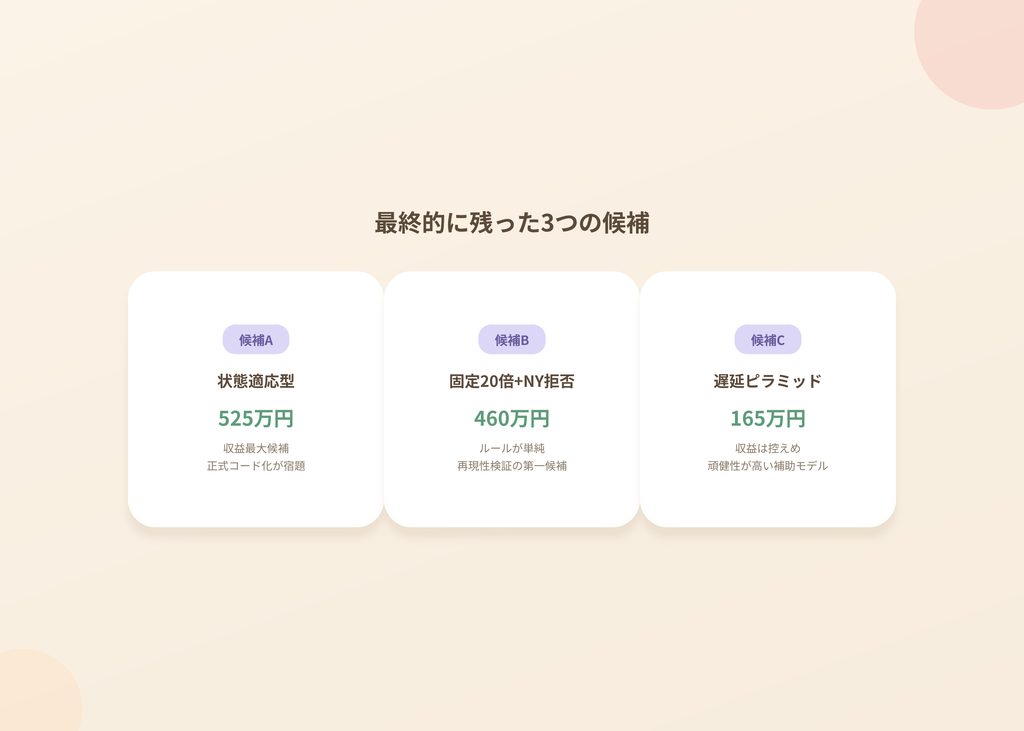
候補A:状態適応型は、100万円→約525万円・最大DD約17〜20%という、収益最大候補です。イベント・高ボラティリティ・直近20取引の成績によってレバレッジを変える仕組みでした。ただし現在の成績は取引レベルで再構成した部分があり、2024年・2026年へ適用する前に、5分・15分足から同じ条件を再現する正式なコードへ一本化する必要がある、という宿題が残っています。
候補B:固定20倍+NY反転拒否は、100万円→約460万円・最大DD14.3%です。セッション引継ぎまたはイベントドリフトで買い、NY反転の警告が出たら見送り、損切り2ATR・利確4.5ATR・最大保有4時間、というルールです。仕組みが比較的単純で、他の年へ移植しやすいことから、再現性検証の第一候補として位置づけられました。
候補C:遅延追加ピラミッディングは、100万円→約165万円・最大DD10.6%と収益は控えめですが、コスト2倍でもプラス・上半期下半期ともプラス・30分のエントリー遅延でもプラス・どの月を除外してもプラスという頑健性を評価され、補助モデルとして残ることになりました。
理論は消さず、正式ランキングから外すだけ
第11ラウンドで出た「100万円→約1,210万円・最大DD10.7%」という数字も、理論ライブラリには残されました。ただし、最終的に勝つ取引だけに追加する未来情報を使っているため、正式な売買モデルのランキングからは除外されています。これは「ピラミッディングが理想的に機能した場合の収益上限」という参考値として保存する、という位置づけです。
不採用だったその他の理論(平均回帰、NY反転単体、急変後反転、早期ピラミッディング、Path Memory、AIウォークフォワードなど)も、すべて削除せずに理論ライブラリへ残されています。ある年で弱かった理論が別の年で役に立つ可能性を、引き続き閉じない方針です。
いよいよ「知らない年」で試す
2025年の条件はここで変更禁止となり、次は候補A・B・Cをパラメータ変更なしで2024年・2026年のデータへ適用する段階に入りました。まず、ルールが比較的明確な候補B(固定20倍+NY反転拒否)から検証を始めることになりました。状態適応型(候補A)は、先に正式なバー単位のコードへ再構築してから検証する、という順序です。
2024年の5分足データ(74,423本)、月別ティックデータまで揃っていることを確認し、いよいよ検証に入ります。
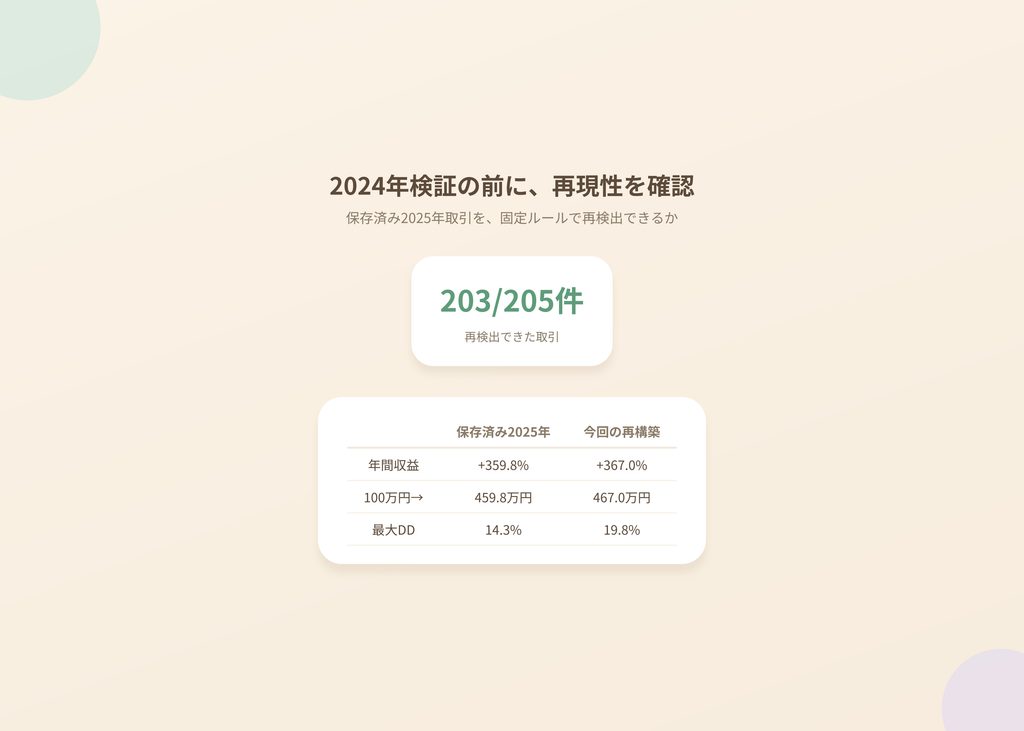
まず、2025年の保存済み取引を今回の固定ルールで再現できるかを確認したところ、205件中203件を再検出できました。定義自体はかなり高い精度で復元できているようです。候補Bを2025年データへ再適用した結果も、保存済みの成績(+359.8%・459.8万円・DD14.3%)に近い数字(+367.0%・467.0万円・DD19.8%)が出ており、再構築したコードの妥当性はある程度確認できています。
次回予告
次回は、いよいよ候補B・候補C・状態適応型プロキシを実際に2024年データへ適用した結果を見ていきます。2025年で最も強かった戦略が、知らない年でどこまで通用するのか、あるいは通用しないのか。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。