【FX自動売買開発ログ #25】安全装置を盛りすぎたら、逆に守りすぎて負けた話
 solo-ai-app.com
前回のおさらい
前回、利益ロックという仕組みが「最初のドローダウンを防ぐ」のではなく「増えた後の利益を守る」ものだと分かりました。また、直近20取引という「記憶の長さ」がちょうど良いバランスだったことも確認しています。今回は、これまで出てきた安全装置(直近成績切替・DD制御・利益ロック・拒否権)を全部乗せにしたらどうなるか、という検証から始まります。
安全装置を重ねすぎると、逆に守りすぎる
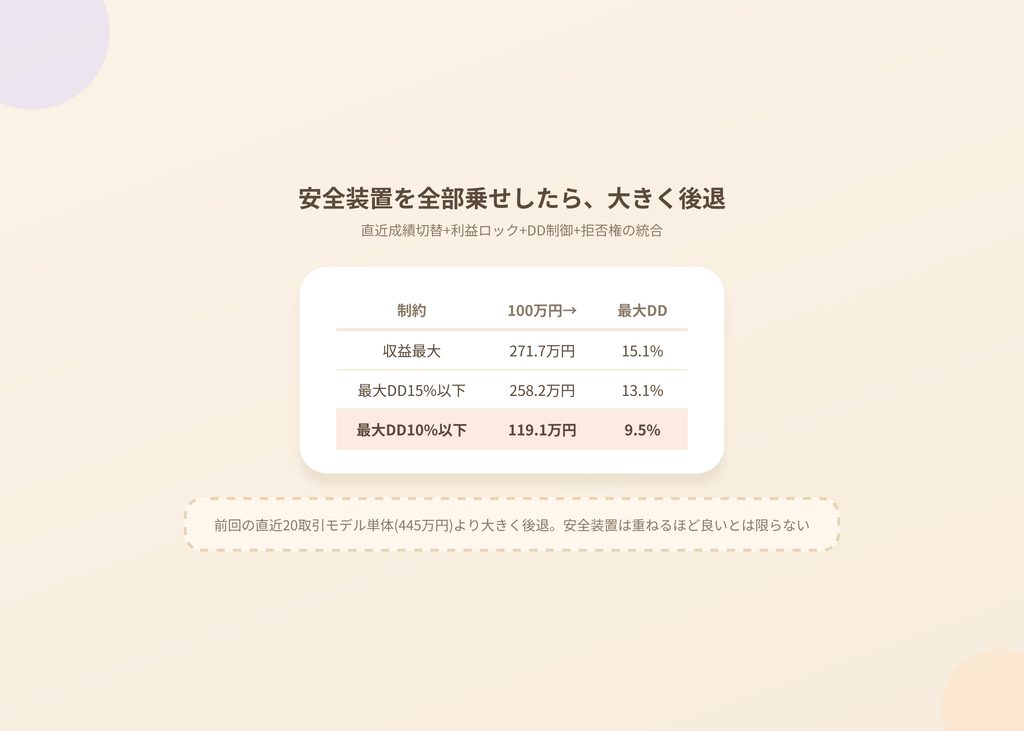
これまでに見つかった防御の仕組みを、直近20取引切替+利益ロック+段階式ピラミッディングという形で統合しました。
| 制約 | 最良結果 | 100万円→ | 最大DD |
|---|---|---|---|
| 収益最大 | +171.7% | 271.7万円 | 15.1% |
| 最大DD20%以下 | +171.7% | 271.7万円 | 15.1% |
| 最大DD15%以下 | +158.2% | 258.2万円 | 13.1% |
| 最大DD10%以下 | +19.1% | 119.1万円 | 9.5% |
結果は、前回の直近20取引モデル単体(445万円・DD19%)よりも大きく後退しました。原因は、シグナル強度による初期サイズ制限・直近成績悪化時の縮小・ドローダウン時の追加縮小・NY反転による見送り・利益ロックという防御機能を同時に重ねたことで、大きな利益が出る取引の直前にもサイズが小さくなってしまい、2025年の主要な収益機会を逃したことでした。
安全装置を複数重ねれば、必ずリスク調整後の成績が良くなるわけではない。これがこのラウンドの結論です。守りを固めるほど良くなるはずだという直感は、ここでも裏切られました。
最大DD10%という壁
さらに踏み込んで、最大DD10%以下に収めようとすると、収益は年+19.1%(100万円→約119万円)まで低下しました。これは「不調時3倍・NY反転時は見送り・DD時の強い縮小」という、かなり保守的な組み合わせです。
2025年の大きな収益機会を取るには、一時的に10%以上のドローダウンを許容する必要があった可能性が高い、という見立てになりました。現状の理論群での実用的な境界線は、最大DD13〜20%程度あたりに落ち着きそうです。この結果を受けて、今後の正式な制約として「最大DD20%以内」を採用することが決まりました。
理論上の天井を覗いてみる
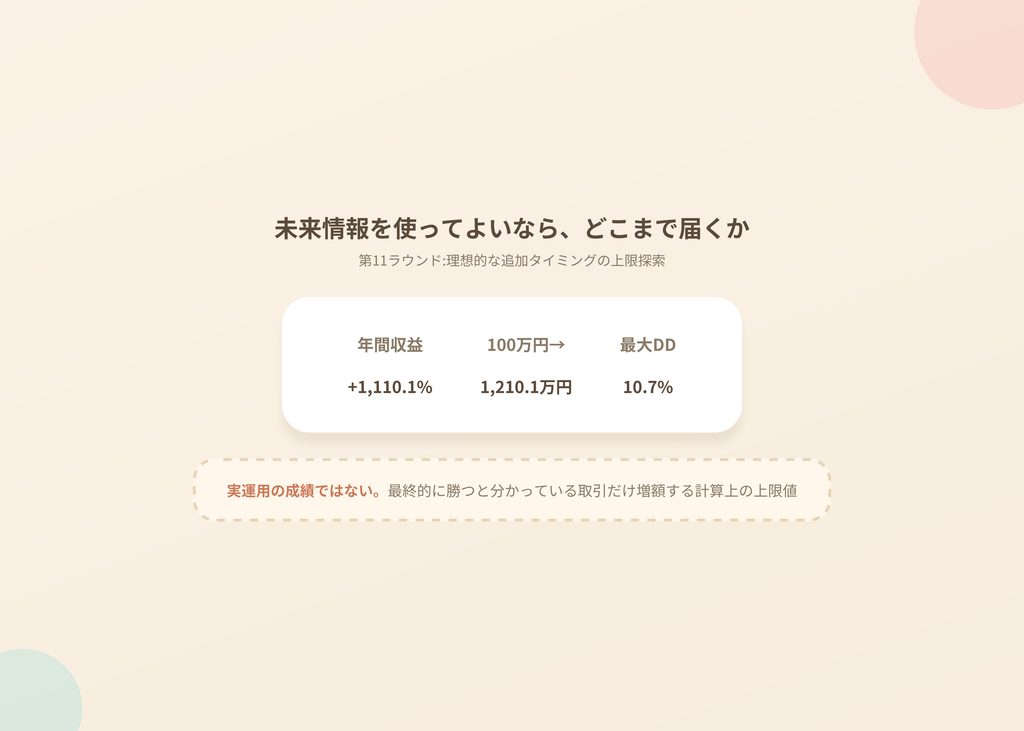
制約が固まったところで、一度「future情報(未来の結果)を使ってよいなら、どこまで届くのか」という上限探索が行われました。取引が終わった後にプラスだったと分かっている取引だけ、追加でレバレッジを乗せる、という計算です。
| 指標 | 結果 |
|---|---|
| 年間収益 | +1,110.1% |
| 100万円→ | 約1,210.1万円 |
| 最大DD | 10.7% |
| PF | 2.15 |
数字だけ見るとかなり強烈です。ただし、これは実運用の成績では一切ありません。「最終的に勝つと分かっている取引だけ増額する」処理が含まれているため、実装可能な戦略でもアウト・オブ・サンプルの成績でもなく、あくまで「利益方向への追加を理想的なタイミングで行えた場合の理論上限」という位置づけです。これまでの第7ラウンドの状態適応型などとは同列に扱えません。
それでも、この上限探索から得られた構造的な知見は実際に役立つものでした。初回のレバレッジを5倍まで小さく抑えるより、10〜15倍で入って、実際に含み益が出てから20倍まで増やす方が有利だった、という点です。これまで繰り返し出てきた「完全な見送りや極端な低レバレッジは、大きな上昇の初動を逃しやすい」という教訓と一致する結果でもあります。
現時点の正式な有力候補
将来情報を使っていない、実装可能なモデルに限ると、現時点の基準は次の通りです。
| モデル | 100万円→ | 最大DD |
|---|---|---|
| 第7R 状態適応型 | 524.5万円 | 19.5% |
| 第9R 直近20取引切替 | 445.3万円 | 19.3% |
| 第5R NY拒否型 | 459.8万円 | 14.3% |
| 第5R ピラミッディング | 371.1万円 | 10.6% |
| 第11R 理想的追加上限 | 1,210.1万円 | 10.7% (将来情報あり・参考値のみ) |
現時点での基準モデルは、引き続き第7ラウンドの状態適応型(524.5万円・DD19.5%)です。
この先どこまで続くのか
ここで一度、「この検討はどこまで続くのか」という話になりました。返ってきた見通しは次のようなものです。
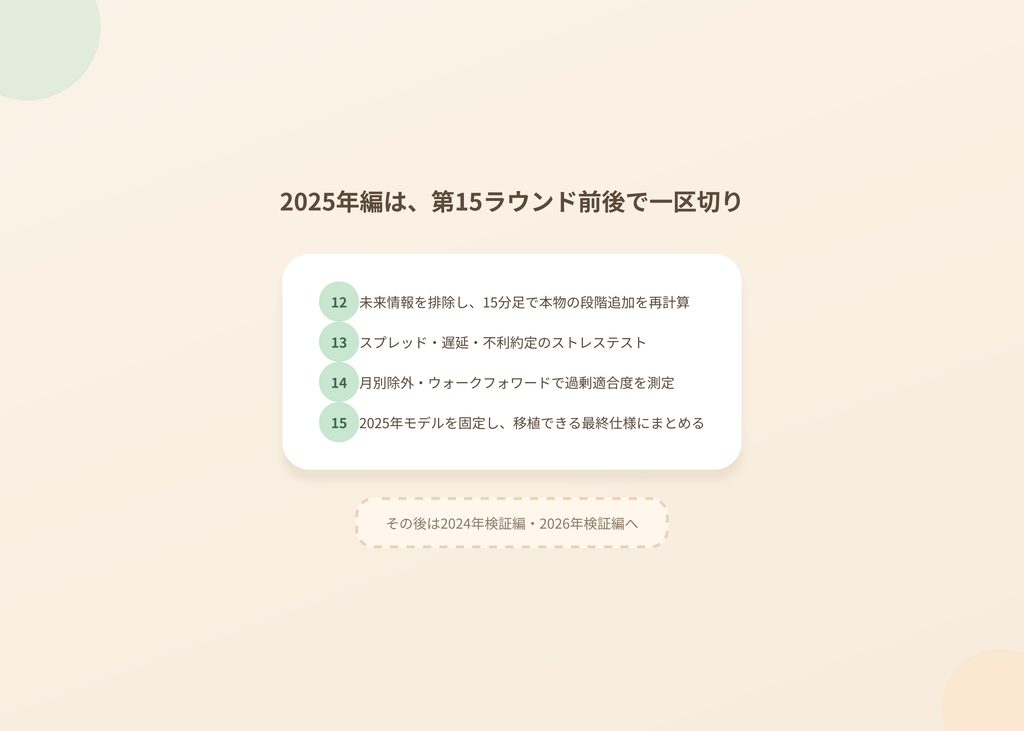
- 第12ラウンド:第11ラウンドの将来情報を完全に排除し、15分足で本物の段階追加を再計算する
- 第13ラウンド:スプレッド・スリッページの増加、エントリー遅延、同一バー内の不利な約定といったストレステスト
- 第14ラウンド:月別除外・上半期→下半期・ウォークフォワードで過剰適合の度合いを測定する
- 第15ラウンド:2025年モデルを固定し、2024年・2026年へ移植できる最終仕様としてまとめる
2025年内の検討は第15ラウンド前後で一区切りとし、その後は「第16ラウンド」と延々続けるのではなく、2024年検証編・2026年検証編という形で章を分ける方針が示されました。1,210%という数字自体は魅力的ですが、それが未来を知っているからこそ出せた数字である以上、次の焦点は「その理想形にどこまで正直に近づけるか」です。
次回予告
次回は、第11ラウンドで使った未来の情報を完全に取り除き、実際の15分足の値動きだけで、含み益に応じた本物の段階追加を計算し直します。1,210万円という理論上限に、正直な計算でどこまで近づけるかが焦点です。
※本シリーズは個人の技術検証・学習を目的とした開発記録であり、特定の投資手法や金融商品を推奨するものではありません。自動売買には元本割れのリスクがあり、掲載する内容を参考にした取引の結果について一切の責任を負いかねます。投資判断はご自身の責任で行ってください。